
18 Min. Lesezeit
Wie hoch ist Ihr Haus in Portugal eigentlich versichert? Nicht jeder Eigentümer kennt die Zahl, und manchmal stammt sie aus dem Kreditvertrag der Bank oder aus dem Kaufpreis. Für die Hausversicherung zählen aber die Wiederaufbaukosten, also was es kostet, das Gebäude nach einem Totalschaden neu zu errichten. Liegt die Versicherungssumme darunter, kürzt der Versicherer jeden Schaden anteilig, auch einen kleinen Wasserschaden. Liegt sie weit darüber, zahlen Sie jedes Jahr Beitrag für Geld, das Sie im Schaden nie bekommen.
Dieser Ratgeber zeigt, wie Sie die Wiederaufbaukosten in Portugal berechnen, welche Richtwerte es gibt und wie weit sie auseinanderliegen, was bei einer Wohnung im Mehrfamilienhaus dazugehört, wie die Kürzung bei Unterversicherung funktioniert und wie die jährliche Anpassung an den Index der Versicherungsaufsicht läuft. Grundlage sind das Gesetz über den Versicherungsvertrag (Decreto-Lei 72/2008), die Indexregeln der Versicherungsaufsicht ASF und die Bedingungen der Hausversicherung „Fidelidade Casa Mais“.
- Versichert wird der Wiederaufbau, nicht der Kaufpreis: Die Versicherungssumme für das Gebäude soll den Marktkosten entsprechen, es neu zu errichten. Das Grundstück gehört nicht dazu, Garage, Pool und bei Wohnungen der Anteil an den Gemeinschaftsteilen schon. Grundstücksmauern und Tore zählen bei Fidelidade nur, wenn sie im Vertrag mit ihrem Wert stehen.
- Zu niedrig heißt anteilig: Ist die Summe niedriger als der Wert, zahlt der Versicherer jeden Schaden nur im Verhältnis, sofern der Vertrag nichts anderes vorsieht (Decreto-Lei 72/2008, Artikel 134). Bei Fidelidade entfällt die Kürzung, wenn die Summe mindestens 85 % der Wiederaufbaukosten erreicht und eine Anpassungsklausel vereinbart ist.
- Zu hoch bringt nichts: Gezahlt wird höchstens der tatsächliche Schaden. Sie können die Summe senken lassen und, wenn Sie in gutem Glauben waren, die zu viel gezahlten Beiträge der letzten zwei Jahre zurückverlangen (Artikel 132).
- Zwei Richtwerte, große Spanne: Die Quadratmeterwerte des Vermittlerverbands APROSE lagen 2025 je nach Zone zwischen 732 und 925 €. Der Simulator der Versicherer (SCRIM) berücksichtigt Bauweise und Ausstattung und lag in einem Rechenbeispiel deutlich darüber.
- Index ersetzt keine Prüfung: Die Summe für Wohngebäude steigt automatisch mit dem Index der ASF, wenn nichts anderes vereinbart ist (Artikel 135). Anbau, neue Küche oder Pool müssen Sie selbst melden.
Wiederaufbauwert, Marktwert, Steuerwert: was zählt
Für ein Haus in Portugal kursieren meist drei Zahlen. Nur eine davon gehört in die Gebäudeversicherung.
Wiederaufbauwert (valor de reconstrução)
Was es kostet, das Gebäude an derselben Stelle in vergleichbarer Bauweise und Ausstattung neu zu errichten. Fidelidade schreibt in Klausel 18 ihrer Bedingungen, die Summe für Gebäude solle den Marktkosten des Wiederaufbaus entsprechen, unter Berücksichtigung der Bauweise und anderer Kostenfaktoren. Das ist die Zahl für die Versicherung.
Marktwert und Kaufpreis
Enthält das Grundstück, die Lage und die Nachfrage. An der Küste oder in Lissabon liegt er oft weit über den Baukosten, im Landesinneren kann ein altes Steinhaus weniger wert sein, als sein Wiederaufbau kosten würde.
Steuerwert (valor patrimonial tributário)
Steht in der Caderneta Predial und dient der Grundsteuer IMI. Er folgt eigenen Formeln, ist kein Maß für die Baukosten und kann weit darunter liegen. Fidelidade nennt den Steuerwert (valor matricial) nur für Gebäude, die enteignet oder abgerissen werden sollen.
Ob Ihre Police den Wiederaufbau überhaupt so bewertet, steht im Vertrag. Das Gesetz erlaubt ausdrücklich, einen Wiederaufbau- oder Ersatzwert zu vereinbaren und auf einen Abzug für Alter und Abnutzung zu verzichten (Decreto-Lei 72/2008, Artikel 131). Ohne eine solche Vereinbarung zählt der Wert der Sache zum Zeitpunkt des Schadens (Artikel 130). Fidelidade etwa stellt für Gebäude auf die Marktkosten des Wiederaufbaus ab. Sagen Ihre Bedingungen etwas anderes, fragen Sie nach.
Die Verantwortung für die richtige Zahl liegt bei Ihnen. Bei Fidelidade heißt es dazu in Klausel 18, die Bestimmung der Versicherungssumme sei zu Beginn und während des Vertrags immer Sache des Versicherungsnehmers. Die Versicherungsaufsicht ASF schreibt in ihren Indexregeln ebenfalls, dass Versicherungsnehmer die Werte selbst prüfen müssen, auch bei Pflichtversicherungen.
So berechnen Sie die Wiederaufbaukosten
Ausgangspunkt ist die Bruttofläche Ihres Gebäudes. Sie steht in der Caderneta Predial, dem Auszug aus dem Immobilienregister des Finanzamts, als área bruta privativa (Wohnfläche mit Wänden) und área bruta dependente (Nebenflächen wie Garage oder Abstellraum). Für den Preis je Quadratmeter gibt es in Portugal zwei verbreitete Wege, die zu sehr unterschiedlichen Ergebnissen führen können.
Weg 1: Fläche mal Quadratmeterwert der Zone
Bis 2014 legte eine jährliche Verordnung für die Mietpreisbindung Preise je Quadratmeter für drei Zonen fest, die auch für Versicherungssummen genutzt wurden. Seit diese Verordnung nicht mehr erscheint, schreibt der Vermittlerverband APROSE die Werte jedes Jahr mit den Anpassungsfaktoren des Statistikamts INE für Mieten fort. Der Gegenseitigkeitsverein Montepio nennt für 2025 diese Werte:
| Zone | Welche Gemeinden | Wert je m² 2025 |
|---|---|---|
| Zone I | alle Distrikthauptstädte, darunter Lissabon, Porto, Faro, Coimbra und Braga, die Gemeinden auf Madeira und den Azoren sowie unter anderem Cascais, Sintra, Oeiras, Almada, Seixal und Vila Nova de Gaia | 924,95 € |
| Zone II | unter anderem Albufeira, Lagos, Loulé, Portimão, Silves, Olhão, Vila Real de Santo António, Sesimbra, Palmela, Caldas da Rainha, Torres Vedras und Guimarães | 808,54 € |
| Zone III | alle übrigen Gemeinden auf dem Festland | 732,53 € |
Die Rechnung ist einfach: Bruttofläche mal Wert der Zone. Für eine Wohnung mit 150 m² Bruttofläche in Lissabon ergibt das 150 × 924,95 € = 138.742,50 €. Bedenken Sie aber, woher die Zahl kommt: Sie wird mit einem Mietindex fortgeschrieben, nicht mit den Baukosten, und unterscheidet weder Bauweise noch Ausstattung. Für ein Haus mit hochwertiger Ausstattung, Naturstein oder viel Glas ist sie eine Untergrenze.
Weg 2: der Simulator der Versicherer
Der Verband der portugiesischen Versicherer APS bietet einen frei zugänglichen Rechner an, den Simulador do Custo de Reconstrução de Imóveis (SCRIM). Er geht von der Bruttofläche und einem aktuellen Standardpreis je Quadratmeter für eine Wohnung oder ein Haus mittlerer Qualität aus und rechnet Zu- und Abschläge für Qualität, Lage und Architektur ein. Weitere Bauteile können Sie ergänzen. Das Ergebnis ist ein unverbindlicher Richtwert, den Sie anpassen können.
Wie weit beide Wege auseinanderliegen können, zeigt ein Rechenbeispiel auf der Ratgeberseite der Montepio: Für ein Gebäude in Lissabon mit 150 m² Bruttofläche, Betonbauweise, zwei Bädern und 20 m² Garage ergab der Simulator rund 222.000 €. Nach der Zonentabelle kämen für dieselben Flächen rund 139.000 € heraus, mit der Garage zusätzlich zu den 150 m² rund 157.000 €. Der Simulator lag also rund 40 bis 60 % darüber. Er liefert eine Gesamtsumme für die eingegebenen Flächen, keinen Quadratmeterpreis.
Weg 3: Kostenschätzung vom Fachmann
Bei einem großen oder besonderen Haus, einer Villa mit Nebengebäuden, einem restaurierten Landgut (quinta) oder einem Altbau mit Holzdecken und Steinmauern reichen Richtwerte oft nicht. Dann lohnt sich eine Schätzung durch einen Bauingenieur oder Architekten, oder das Angebot eines Bauunternehmens für einen vergleichbaren Neubau. Bewahren Sie die Schätzung auf: Sie hilft auch im Schaden, die Summe zu begründen. Denken Sie bei einem Altbau auch daran, dass ein Neubau heutige Bauvorschriften erfüllen muss, etwa zu Erdbebensicherheit und Energie, und dadurch teurer werden kann als das Original. Fragen Sie, ob Ihre Police solche Mehrkosten durch Auflagen übernimmt.
Bruttofläche, Quadratmeterwert, Nebengebäude und Außenanlagen eintragen, mit Ihrer Police vergleichen und sehen, ob eine Kürzung droht, auf einer Seite zum Ausdrucken.
Was in die Summe gehört und was nicht
Nach Klausel 18 der Fidelidade-Bedingungen zählen zur Gebäudesumme alle Bestandteile, die der Eigentümer errichtet oder eingebaut hat, mit Ausnahme des Grundstücks. Gehen Sie Ihr Haus deshalb einmal von außen nach innen durch:
- Hauptgebäude: Rohbau, Dach, Fenster, Böden, Bäder, fest eingebaute Küche, Heizung und Klimaanlage.
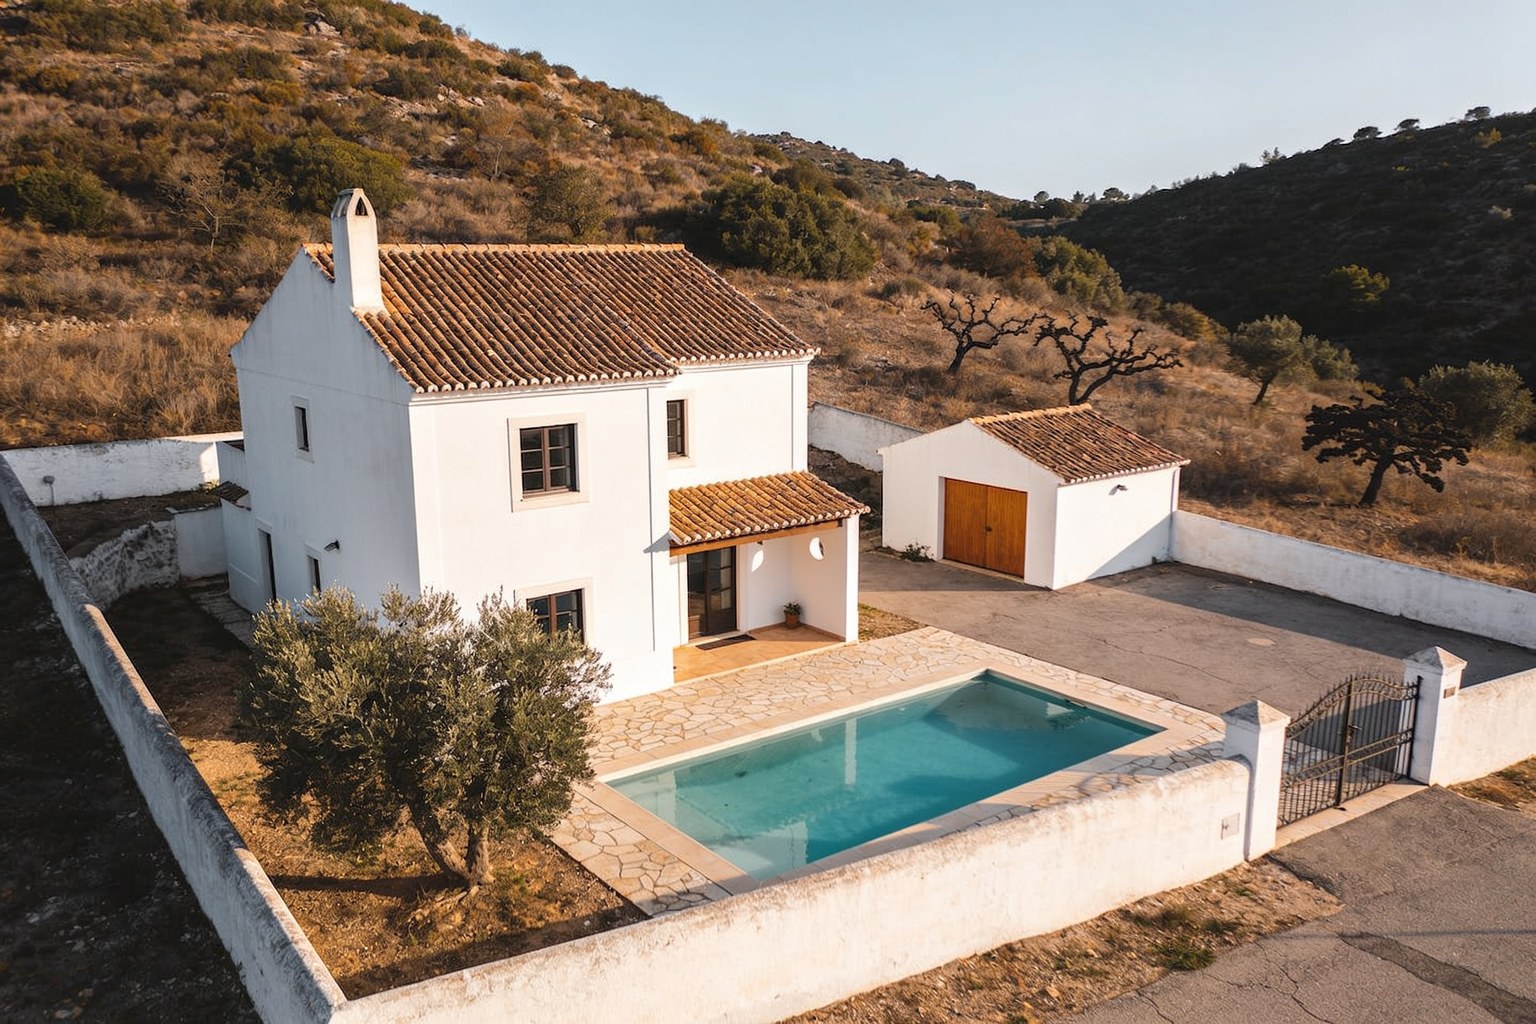
- Nebengebäude und Pool: Garage, Abstellraum, Gästehaus, Werkstatt, überdachte Terrasse. Abstellräume, Garagen, Wassertanks und Pools samt fest gebauter Überdachung zählen bei Fidelidade ausdrücklich zum Gebäude.
- Mauern, Tore, Garten: Grundstücksmauern, Stützmauern und Tore gehören bei Fidelidade nur dazu, wenn sie im Vertrag aufgeführt und mit ihrem Wert angegeben sind. Garten und Wege sind dort nur über eine eigene Deckung versichert. Wie Pool und Haftung zusammenhängen, steht in unserem Beitrag zum Pool in Portugal.
- Spätere Verbesserungen: Anbau, neue Küche, Dachausbau. Dauerhafte Verbesserungen des Eigentümers (benfeitorias) zählen bei Fidelidade zum Gebäude, müssen aber in der Summe enthalten sein.
- Solaranlagen: Thermische Kollektoren für Warmwasser zählen bei Fidelidade zum Gebäude. Eine Photovoltaikanlage ist dort ein eigener Posten: Sie wird zum Neuwert abzüglich Alter und Abnutzung ersetzt, wenn nichts anderes vereinbart ist, und nicht mit dem Index angepasst. Geben Sie sie gesondert mit ihrem Wert an. Mehr dazu in unserem Beitrag zur Photovoltaik in Portugal.
Nicht in die Gebäudesumme gehören das Grundstück, Möbel und andere bewegliche Sachen (die gehören in den Hausrat) und Fahrzeuge. Fragen Sie außerdem, ob Abriss, Schuttbeseitigung und Architektenkosten nach einem Totalschaden innerhalb der Summe gezahlt werden oder als eigener Betrag versichert sind. Werden sie aus der Summe bezahlt, sollten Sie sie bei der Berechnung mit einplanen. Für Honorare von Architekten, Ingenieuren und Gutachtern, die nach einem Schaden für Bewertung, Kostenvoranschlag und Planung nötig sind, bietet Fidelidade eine eigene Deckung (Honorários de Técnicos) an, die gilt, wenn sie vereinbart ist, bis zu dem Betrag in den Besonderen Vertragsbedingungen. Kosten, um Ihre Forderung gegenüber dem Versicherer aufzustellen, zahlt sie nicht.
Wohnung im Mehrfamilienhaus
Bei einer Eigentumswohnung im condomínio gehört zur Summe nicht nur die Wohnung selbst, sondern auch Ihr Anteil an den Gemeinschaftsteilen: Treppenhaus, Dach, Fassade, Aufzug, Gemeinschaftsgarage. Fidelidade schreibt das in Klausel 18 ausdrücklich. Im Schaden bekommen Sie für die Gemeinschaftsteile den Anteil, der Ihrem Miteigentumsanteil (permilagem) entspricht.
Für jede Wohnung und für die Gemeinschaftsteile ist eine Feuerversicherung gesetzlich vorgeschrieben, und die Summe der Eigentümergemeinschaft muss jedes Jahr angepasst werden. Wie das mit der Pflicht, dem Verwalter und der Bank zusammenhängt, erklärt unser Ratgeber Ist die Hausversicherung in Portugal Pflicht?. Hat die Gemeinschaft eine eigene Police für das Gebäude, klären Sie, was sie abdeckt, bevor Sie Ihre eigene Summe festlegen. Sonst versichern Sie Teile doppelt oder lassen eine Lücke.
Unterversicherung: wie der Versicherer kürzt
Die Regel steht in Artikel 134 des Gesetzes über den Versicherungsvertrag: Ist die Versicherungssumme niedriger als der Wert des versicherten Objekts, haftet der Versicherer nur im entsprechenden Verhältnis, wenn nichts anderes vereinbart ist. Den Rest tragen Sie. In Portugal heißt das regra proporcional, und sie gilt für jeden Schaden, nicht nur für den Totalschaden.
Angenommen, ein Haus an der Algarve ist mit 180.000 € versichert, sein Wiederaufbau würde aber 240.000 € kosten. Die Summe deckt damit 75 % des Werts. Nach einem Wasserschaden von 40.000 € zahlt der Versicherer 75 % davon, also 30.000 € (ohne Selbstbeteiligung gerechnet). Die übrigen 10.000 € bleiben beim Eigentümer, obwohl der Schaden weit unter der Versicherungssumme liegt.
Manche Verträge mildern die Regel. Bei Fidelidade gilt mit der vereinbarten Indexierung oder der festen jährlichen Anpassung der Summe: Die Proportionalregel wird nicht angewendet, wenn die Versicherungssumme mindestens 85 % der Wiederaufbaukosten erreicht oder wenn der Schaden unter einem Betrag bleibt, der in den Besonderen Vertragsbedingungen (Condições Particulares) steht. Wäre das Haus aus dem Beispiel mit 210.000 € versichert (87,5 %), würden die 40.000 € dort voll gezahlt, sofern alle übrigen Bedingungen erfüllt sind. Ob und ab welchem Anteil Ihr Versicherer so verzichtet, steht in Ihren Bedingungen.
Sind Gebäude und Hausrat in einem Vertrag mit getrennten Summen versichert, wird jede Summe für sich geprüft (Fidelidade, Klausel 20). Fidelidade verteilt nach Klausel 21 allerdings einen Überschuss in einem Posten auf unterversicherte Posten derselben Police, nach der Prämie, die der Überschuss auslöst; Posten, die auf erstes Risiko versichert sind, bleiben außen vor. Ob Ihr Vertrag einen solchen Ausgleich kennt, steht in den Bedingungen. Was sonst im Schadensfall zählt, von der Acht-Tage-Frist bis zu den Belegen, steht in unserem Ratgeber Schaden an Haus oder Wohnung in Portugal.
Überversicherung: Beitrag ohne Gegenwert
Eine höhere Summe als nötig wirkt sicher, bringt aber nichts. Der Versicherer zahlt höchstens den Schaden, der tatsächlich entstanden ist (Artikel 128), bei Fidelidade höchstens die Wiederaufbaukosten. Das kommt vor, wenn die Summe dem Kreditbetrag oder dem Kaufpreis entspricht.
Stellen Sie fest, dass Ihre Summe deutlich zu hoch ist, können Sie verlangen, dass der Vertrag herabgesetzt wird. Waren Sie in gutem Glauben, muss der Versicherer die zu viel gezahlten Beiträge der letzten zwei Jahre vor Ihrem Antrag zurückzahlen, abzüglich anteiliger Abschlusskosten (Artikel 132). Ein kleiner Puffer über den berechneten Wiederaufbaukosten ist dagegen sinnvoll, weil Baupreise zwischen zwei Anpassungen steigen können und eine knapp gerechnete Summe dann schnell unter dem Wert liegt. Hat die Bank für den Kredit eine bestimmte Summe verlangt, klären Sie vor einer Änderung mit ihr, was sie akzeptiert.
Die jährliche Anpassung an den Index
Baukosten ändern sich. Deshalb bestimmt Artikel 135 des Versicherungsvertragsgesetzes: Bei Versicherungen für Wohngebäude wird der versicherte Wert automatisch nach dem Index angepasst, den die Versicherungsaufsicht ASF dafür veröffentlicht, sofern der Vertrag nichts anderes regelt. Die ASF veröffentlicht vierteljährlich drei Werte: für Gebäude (Índice de Edifícios, IE), für Hausrat (IRH) und für beides zusammen (IRHE).
Der Index kann deutlich ausschlagen. Für Policen mit Beginn oder Verlängerung im zweiten Quartal 2023 lag der Gebäudeindex nach einem Bericht von ECO Seguros um 13,77 % über dem Vorjahreswert. Wer in einem solchen Jahr ohne Anpassung versichert war, lag schnell unter dem Wert des Hauses, und schon ein kleiner Schaden wurde anteilig gekürzt.
Bei Fidelidade steht in den Besonderen Vertragsbedingungen (Condições Particulares), ob die Summe nach dem Index (Atualização Indexada de Capitais) oder mit einem festen Prozentsatz (Atualização Convencionada) steigt. Die angepasste Summe finden Sie auf der Beitragsrechnung. Auf die Indexierung können Sie bei Fidelidade mit einer Frist von 60 Tagen vor der Verlängerung verzichten. Ratsam ist das nur, wenn Sie die Summe selbst regelmäßig nachrechnen.
Zwei Punkte schützen Sie zusätzlich und zwei bleiben Ihre Aufgabe:
- Informationspflicht des Versicherers: Er muss Sie beim Abschluss und bei jeder Verlängerung über die automatische Anpassung, die Summe für den Totalschaden und die Kriterien der Anpassung informieren. Tut er das nicht, darf er eine Unterversicherung insoweit nicht anteilig anrechnen (Artikel 135 Absatz 3).
- Eigentümergemeinschaft: Im condomínio ist die jährliche Anpassung der Feuerversicherung vorgeschrieben. Beschließt die Versammlung keinen Betrag, passt der Verwalter nach dem Index der Aufsicht an.
- Umbauten melden: Der Index bildet eine landesweite Entwicklung ab, nicht Ihr Haus. Fidelidade schreibt ausdrücklich, dass die Indexierung den Versicherungsnehmer nicht davon befreit, die Summe nach Verbesserungen oder neuen Bauteilen anzupassen.
- Regionale Unterschiede: Der Index gilt landesweit. Die ASF weist selbst darauf hin, dass Versicherungsnehmer regionale Abweichungen und Änderungen an ihrem Gebäude berücksichtigen müssen.
Und der Hausrat?
Für Möbel, Kleidung, Geräte und andere bewegliche Sachen gilt eine eigene Summe (recheio). Bei Fidelidade wird der Hausrat in der Regel zum Neuwert ersetzt, also zu dem, was gleichwertige neue Sachen kosten. Ausnahmen sind unter anderem Möbel in einer möbliert vermieteten Wohnung, die nach Zustand und Gebrauch abgeschrieben werden, und veraltete Geräte, für die es den Marktwert gibt. Schmuck, Kunst und andere besondere Gegenstände (objetos especiais), die nicht einzeln mit ihrem Wert im Vertrag stehen, sind bei Fidelidade nur bis zu den Höchstbeträgen der Besonderen Vertragsbedingungen gedeckt.
Auch beim Hausrat gilt die Kürzung bei Unterversicherung. Eine Liste mit Fotos und Kaufbelegen hilft doppelt: beim Festlegen der Summe und im Schaden. Wer ein Ferienhaus nur zeitweise nutzt, findet die Besonderheiten bei Leerstand und Vermietung in unserem Ratgeber Ferienhaus in Portugal versichern.
Fünf Fehler bei der Versicherungssumme
Häufig gestellte Fragen
Wie berechne ich die Wiederaufbaukosten meines Hauses in Portugal?
Bruttofläche aus der Caderneta Predial mal Quadratmeterpreis, dazu Nebengebäude und Außenanlagen. Als Quadratmeterpreis dienen die Zonenwerte des Vermittlerverbands APROSE, 2025 zwischen 732,53 und 924,95 €, oder der frei zugängliche Simulator SCRIM der Versicherer, der Bauweise und Ausstattung berücksichtigt und in einem Rechenbeispiel deutlich höher lag. Bei besonderen Häusern hilft die Schätzung eines Fachmanns.
Muss ich den Kaufpreis versichern?
Nein. Versichert wird, was der Wiederaufbau des Gebäudes kostet, ohne Grundstück. Der Kaufpreis enthält Grundstück und Lage und kann deutlich höher oder niedriger sein. Hat die Bank eine bestimmte Summe verlangt, klären Sie mit ihr, ob sie die berechneten Wiederaufbaukosten akzeptiert.
Was passiert bei einer Unterversicherung?
Der Versicherer zahlt nach Artikel 134 des Decreto-Lei 72/2008 nur im Verhältnis der Versicherungssumme zum tatsächlichen Wert, wenn der Vertrag nichts anderes vorsieht. Ist ein Haus mit 75 % seines Wiederaufbauwerts versichert, bekommen Sie von einem Schaden über 40.000 € nur 30.000 €. Bei Fidelidade entfällt die Kürzung mit vereinbarter Anpassungsklausel, wenn die Summe mindestens 85 % erreicht.
Lohnt es sich, das Haus höher zu versichern?
Nur mit einem kleinen Puffer. Der Versicherer zahlt höchstens den tatsächlichen Schaden, eine deutlich höhere Summe kostet nur mehr Beitrag. Sie können eine überhöhte Summe senken lassen und, wenn Sie in gutem Glauben waren, die zu viel gezahlten Beiträge der letzten zwei Jahre zurückverlangen.
Wird meine Versicherungssumme automatisch angepasst?
Bei Wohngebäuden ja, wenn der Vertrag nichts anderes regelt: nach dem Index, den die Versicherungsaufsicht ASF vierteljährlich veröffentlicht (Artikel 135 Decreto-Lei 72/2008). Die neue Summe steht auf der Beitragsrechnung. Umbauten und neue Bauteile erfasst der Index nicht, die müssen Sie selbst melden.
Gehören die Gemeinschaftsteile zur Summe meiner Wohnung?
Ja, Ihr Anteil daran, so jedenfalls in den Bedingungen der Fidelidade. Treppenhaus, Dach, Fassade oder Aufzug zählen mit dem Anteil, der Ihrem Miteigentumsanteil entspricht. Klären Sie, was die Police der Eigentümergemeinschaft bereits abdeckt, damit nichts doppelt oder gar nicht versichert ist.
Ist der Steuerwert aus der Caderneta Predial die richtige Versicherungssumme?
Nein. Der valor patrimonial tributário dient der Grundsteuer IMI und folgt eigenen Formeln. Aus der Caderneta Predial brauchen Sie die Bruttoflächen, den Wert für die Versicherung berechnen Sie über Quadratmeterpreise oder eine Schätzung.
Wie oft sollte ich die Summe prüfen?
Nach jedem Umbau, nach dem Bau eines Pools oder Nebengebäudes und sonst alle paar Jahre, auch wenn die Summe nach dem Index steigt. Der Index gilt landesweit und berücksichtigt weder regionale Preise noch Änderungen an Ihrem Haus.
Unser Rat als unabhängiger Makler
Nehmen Sie sich einmal eine halbe Stunde Zeit: Caderneta Predial holen, Bruttoflächen ablesen, Nebengebäude und Außenanlagen auflisten, mit dem Simulator und der Zonentabelle rechnen und das Ergebnis neben die Summe in Ihrer Police legen. Liegt Ihre Summe deutlich darunter, lassen Sie sie anheben, bevor ein Schaden passiert. Liegt sie weit darüber, lassen Sie sie senken. Und prüfen Sie, ob eine Anpassungsklausel vereinbart ist und ab welchem Anteil Ihr Versicherer auf die Kürzung verzichtet.
Als unabhängiger Makler rechnen wir die Summe mit Ihnen nach, vergleichen die Bedingungen mehrerer Versicherer, achten auf Anpassungsklausel und Kürzungsregeln und erklären Ihnen alles auf Deutsch. Einen Überblick über die Hausversicherung finden Sie auf unserer Seite Hausversicherung in Portugal.
Versicherungssumme prüfen lassen und Angebot anfordern
Stand: 02.11.2026. Dieser Beitrag gibt den Informationsstand zum genannten Datum wieder und ersetzt keine Rechts- oder Versicherungsberatung im Einzelfall. Ausgewertet wurden die Artikel 128 und 130 bis 135 des Decreto-Lei 72/2008 über den Versicherungsvertrag, die Norma Regulamentar 5/2022-R der Versicherungsaufsicht ASF zu den Indizes für die Feuer- und Elementarschadenversicherung, Artikel 5 des Decreto-Lei 268/94 zur Eigentümergemeinschaft, die Allgemeinen Bedingungen und Sonderbedingungen (Condições Gerais und Especiais) der Fidelidade für die Hausversicherung „Fidelidade Casa Mais“ (Stand September 2026), die Quadratmeterwerte der APROSE für 2025 und das Rechenbeispiel zum Simulator SCRIM nach der Darstellung des Gegenseitigkeitsvereins Montepio sowie der Bericht von ECO Seguros vom 25.01.2023 zum Gebäudeindex der ASF.