
24 Min. Lesezeit
Am 26. August 2024 um 5:11 Uhr morgens gab es in Portugal ein Erdbeben, das im Großraum Lissabon, in Setúbal und bis nach Porto zu spüren war. Das Beben hatte nach Angaben des portugiesischen Wetter- und Erdbebendienstes IPMA eine Magnitude von 5,3, das Zentrum lag rund 60 Kilometer vor Sines im Atlantik. Verletzte gab es keine, größere Schäden auch nicht.
Ein guter Anlass, einmal nachzusehen, was die eigene Hausversicherung bei einem Erdbeben in Portugal zahlt. Nach den Bedingungen von Fidelidade und Generali lautet die Antwort: nur, wenn Sie die Erdbebendeckung ausdrücklich vereinbart haben. Dort gehört sie nicht zum Grundumfang und auch nicht zu der Feuerversicherung, die für Wohnungen im condomínio Pflicht ist. Prüfen Sie deshalb Ihre eigene Police.
Grundlage dieses Ratgebers sind die Bedingungswerke von Fidelidade (Fidelidade Casa Mais, September 2026) und Generali (Multirrisco Casa, Juli 2025), das Merkblatt des portugiesischen Zivilschutzes und das portugiesische Versicherungsvertragsgesetz. Die Quellen sind an Ort und Stelle verlinkt. Wer nur wissen will, was bei einem Beben zu tun ist, springt direkt zu Was tun bei einem Erdbeben in Portugal?
- Portugal ist Erdbebengebiet. Das letzte große Beben auf dem Festland, am 28. Februar 1969, hatte nach dem IPMA die Momentmagnitude 8,0; am stärksten spürbar war es an der Algarve.
- Eine Erdbebenversicherung ist in Portugal heute keine gesetzliche Pflicht. Nach einer Auswertung der Versicherungsaufsicht ASF hatte Ende 2022 nur etwa jede fünfte Wohnung eine Erdbebendeckung.
- Bei Fidelidade und Generali ist die Erdbebendeckung ein Zusatzbaustein (Fenómenos Sísmicos). Versichert ist sie nur, wenn sie in Ihren condições particulares steht.
- Ein Brand, den ein Erdbeben auslöst, ist in der Pflicht-Feuerdeckung beider Werke ausgeschlossen. Er ist dort nur über den Erdbebenbaustein versichert.
- Die Selbstbeteiligung bei Erdbeben steht in den condições particulares: bei Generali als Prozentsatz, bei Fidelidade als Prozentsatz bei nur teilweiser Haftung des Versicherers, dazu kann eine Franchise kommen. Prüfen Sie, ob sich der Prozentsatz auf den Schaden oder auf die Versicherungssumme bezieht.
- Bei Fidelidade und Generali gelten alle Schäden innerhalb von 72 Stunden nach den ersten Schäden als ein Schadenfall. Nachbeben in diesem Zeitraum lösen dort keine zweite Selbstbeteiligung aus.
- Am 28. April 2026 hat die Regierung einen Katastrophenfonds und eine Pflichtversicherung für Wohngebäude angekündigt. Nach unserer Recherche war bis Oktober 2026 kein Gesetz dazu veröffentlicht.
- Bei einem Beben gilt in Portugal: Baixar, Proteger, Aguardar, also auf die Knie gehen, Kopf schützen, abwarten, bis die Erde ruhig ist. Notruf 112.
Wie hoch ist das Erdbebenrisiko in Portugal?
Portugal liegt nahe der Grenze zwischen der Eurasischen und der Afrikanischen Platte und gehört damit zu den Erdbebengebieten Europas. Spürbare Beben sind selten, starke noch seltener, aber sie kommen vor, und die Schäden eines einzigen großen Bebens können sehr hoch sein. Im Gedächtnis des Landes steht das Erdbeben von Lissabon am 1. November 1755, das zusammen mit dem folgenden Tsunami und den Bränden große Teile der Stadt zerstörte.
Das letzte große Beben: 28. Februar 1969
Das IPMA bezeichnet das Beben vom 28. Februar 1969 als das letzte große Erdbeben auf dem portugiesischen Festland. Sein Zentrum lag im Atlantik vor der Südwestküste Portugals (36,01° N, 10,57° W), die Momentmagnitude wurde später mit 8,0 bestimmt. Die stärkste Erschütterung (Intensität VIII) wurde an der Algarve beobachtet, in Lissabon die Intensität VI. In Portugal starben 13 Menschen, zwei davon unmittelbar durch das Beben (IPMA, 45 anos do sismo de 28 de fevereiro de 1969).
Ein spürbares Beben der jüngeren Zeit: 26. August 2024
Am 26. August 2024 bebte die Erde mit der Magnitude 5,3, etwa 60 Kilometer westlich von Sines. Gespürt wurde es im Großraum Lissabon, in Setúbal und bis nach Porto, Anrufe kamen vom Alentejo bis Coimbra; Verletzte und größere Schäden meldete der Zivilschutz nicht (RTP, 26.08.2024, mit Angaben des IPMA). Das ist die typische Lage: ein Beben, das Menschen aus dem Schlaf reißt, aber keinen Schaden hinterlässt. Teuer werden die seltenen großen Beben.
Zahlt die Hausversicherung bei einem Erdbeben?
In den beiden Bedingungswerken, die wir ausgewertet haben, zahlt die Hausversicherung bei einem Erdbeben nur, wenn die Erdbebendeckung ausdrücklich vereinbart ist; sie ist dort ein Zusatzbaustein. Fidelidade führt die Fenómenos Sísmicos unter den coberturas facultativas, also den Deckungen, die der Vertrag nur „quando contratadas“ einschließt (Fidelidade Casa Mais, Condições Gerais MR011, September 2026, Nr. 6.1). Generali regelt sie als eigene Condição Especial, die nur gilt, wenn sie in den condições particulares vorgesehen ist (Generali Multirrisco Casa, Condições Gerais Mod. 465.031, Juli 2025).
Wie verbreitet die Lücke ist, zeigt eine Auswertung der portugiesischen Versicherungsaufsicht ASF: Nur 19 bis 20 Prozent aller Wohnungen hatten danach Ende 2022 eine Erdbebendeckung, und rund 79 Prozent der geschätzten Wiederaufbaukosten des Wohnungsbestands wären bei einem Beben nicht versichert gewesen (ECO, 23.04.2024, nach dem Finanzstabilitätsbericht der ASF).
Wo Sie es in Ihrer Police finden
Ob Sie versichert sind, steht in den condições particulares, dem Teil der Police mit Ihren persönlichen Daten, Summen und gewählten Bausteinen. Suchen Sie dort nach „Fenómenos Sísmicos“ oder einer ähnlichen Bezeichnung wie „Sismos“. Steht der Baustein nicht in der Liste, ist die Gefahr Erdbeben nicht mitversichert; der Brand nach dem Beben ist dann ausdrücklich ausgeschlossen, und ob einzelne Folgeschäden über andere Bausteine gezahlt werden, hängt von deren Bedingungen ab. Prüfen Sie auch, ob die Deckung für das Gebäude, für den Inhalt oder für beides gilt; Generali unterscheidet bei der Selbstbeteiligung ausdrücklich zwischen der Summe für das Gebäude und der für den Inhalt.
Der Name der portugiesischen Hausversicherung verleitet zu der Annahme, sie decke alles. Tatsächlich ist bei Fidelidade und Generali nur ein Grundumfang fest enthalten; Erdbeben, Sturm und Überschwemmung gehören dort zu den Bausteinen, die Sie dazuwählen. Lesen Sie die Liste in Ihren condições particulares, nicht den Produktnamen.
Was die Erdbebendeckung zahlt
Die Erdbebendeckung zahlt bei Fidelidade und Generali Schäden an den versicherten Sachen, die unmittelbar durch Erdbeben, Erdstöße, Vulkanausbrüche, Seebeben und Flutwellen (maremotos) und unterirdisches Feuer entstehen, und zusätzlich Brände, die diese Ereignisse auslösen. Fidelidade formuliert: „danos sofridos pelos bens seguros em consequência da ação direta de tremores de terra, terramotos, erupções vulcânicas, maremotos e fogo subterrâneo e ainda de incêndio resultante destes fenómenos“. Generali verwendet fast denselben Wortlaut. Gezahlt wird bis zu der Summe, die in den condições particulares festgelegt ist, abzüglich der Selbstbeteiligung.
Die 72-Stunden-Regel
Beide Werke fassen alle Schäden innerhalb von 72 Stunden zu einem Schadenfall zusammen. Bei Fidelidade zählen dazu alle Schäden, die in den 72 Stunden nach den ersten Schäden an den versicherten Sachen eintreten, bei Generali alle Ereignisse innerhalb von 72 Stunden nach den ersten Schäden. Für Sie bedeutet das: Ein Nachbeben am nächsten Tag ist kein neuer Schadenfall, und die Selbstbeteiligung fällt nur einmal an. Die Klauseln regeln nur dieses 72-Stunden-Fenster; ob ein späteres Nachbeben als neuer Schadenfall gilt, entscheidet der Versicherer nach den Umständen.
Tremores de terraBeben
Schäden an versicherten Sachen durch die unmittelbare Einwirkung des Bebens fallen in beiden Werken unter den Baustein, bis zur vereinbarten Summe, abzüglich der Selbstbeteiligung und vorbehaltlich der Ausschlüsse im nächsten Abschnitt.
MaremotoTsunami
Der maremoto, also Seebeben und Flutwelle, steht in beiden Werken in der Liste der versicherten Ereignisse.
IncêndioFolgebrand
Ein Brand durch das Beben ist bei Fidelidade und Generali nur über den Erdbebenbaustein versichert, nicht über die Feuerdeckung.
Der Ausschluss steht wörtlich in der Pflicht-Feuerdeckung: Fidelidade schließt den „Incêndio decorrente de fenómenos sísmicos, tremores de terra, terramotos e erupções vulcânicas, maremotos ou fogo subterrâneo“ aus (Nr. 5.1 f), Generali mit demselben Wortlaut (Cláusula 3.ª n.º 1 f). In den übrigen Deckungen gilt bei Fidelidade derselbe Ausschluss, ausdrücklich vorbehaltlich der Rechte aus dem Erdbebenbaustein (Nr. 5.2.2 e).
Was auch mit Erdbebendeckung nicht versichert ist
Auch mit vereinbarter Erdbebendeckung sind bei Fidelidade und Generali vorgeschädigte Gebäude und Bauten aus überwiegend nicht widerstandsfähigem Material ausgeschlossen. Die beiden Werke formulieren das unterschiedlich, und Fidelidade knüpft zusätzlich an die Bauvorschrift der Bauzeit an.
| Punkt | Fidelidade Casa Mais (09/2026) | Generali Multirrisco Casa (07/2025) |
|---|---|---|
| Erdbebendeckung | Zusatzbaustein unter den coberturas facultativas | eigene Condição Especial, nur wenn vereinbart |
| Brand durch Erdbeben | nur mit Erdbebenbaustein | nur mit Erdbebenbaustein |
| Ein Schadenfall | alle Schäden in 72 Stunden nach den ersten Schäden | alle Ereignisse in 72 Stunden nach den ersten Schäden |
| Selbstbeteiligung | wenn die Haftung des Versicherers nur teilweise vereinbart ist: Prozentsatz der Beteiligung am Schaden, zusätzlich eine Franchise, beides in den condições particulares | Prozentsatz laut condições particulares, in der Erdbebenklausel als Anteil am Schaden beschrieben; die allgemeine Regel nennt einen möglichen Anteil an der Versicherungssumme |
| Bauweise und Bauvorschrift | ausgeschlossen, wenn nicht nach der Vorschrift der Bauzeit bemessen und nicht überwiegend aus widerstandsfähigen Materialien gebaut, oder wenn diese Materialien keine 50 % ausmachen | über die allgemeinen Bedingungen ausgeschlossen: Bauten von „reconhecida fragilidade“ wie Holz oder Kunststoffplatten, Bauten mit weniger als 50 % widerstandsfähigem Material, Gebäude in erkennbar verfallenem Zustand; dazu nicht legalisierte Bauten, wenn der Schaden darauf beruht |
| Vorgeschädigtes Gebäude | ausgeschlossen, wenn Stabilität und Sicherheit schon beeinträchtigt waren | ausgeschlossen, wenn Stabilität und Sicherheit schon beeinträchtigt waren |
| Ganz oder teilweise verlassenes Gebäude, das abgerissen werden soll | ausgeschlossen | kein ausdrücklicher Ausschluss in der Erdbebenklausel; Abbruchgebäude werden nur mit dem Steuerwert (valor matricial) bewertet, verfallene Gebäude fallen unter Cláusula 3.ª n.º 3 a |
Die Tabelle vergleicht zwei Bedingungswerke, nicht den Markt. Andere Versicherer regeln einzelne Punkte anders, und die Prozentsätze stehen bei beiden nicht in den allgemeinen Bedingungen, sondern in Ihrer Police.
Altbau: Bauweise und Bauvorschrift
Fidelidade schließt Schäden an Bauten aus, „que não tenham sido dimensionadas de acordo com a regulamentação vigente à data da construção e cuja estrutura, paredes exteriores e cobertura não sejam maioritariamente construídas com materiais resistentes“. Beide Bedingungen sind mit „und“ verbunden. Als widerstandsfähige Materialien nennt das Bedingungswerk Eisen, Stahl, Stein, Stahlbeton, Mauerwerk und Dachziegel aus Keramik, als nicht widerstandsfähig unter anderem Holz und Kunststoff. Ein eigener Buchstabe b schließt außerdem Bauten aus, bei denen die widerstandsfähigen Materialien nicht mindestens 50 Prozent ausmachen.
Generali hat in der Erdbebenklausel selbst keinen solchen Ausschluss, verweist dort aber auf die allgemeinen Bedingungen. Deren Cláusula 3.ª n.º 3 schließt für die zuwählbaren Deckungen Schäden an Bauten „de reconhecida fragilidade (tais como de madeira ou placas de plástico)“ aus, an Bauten, in denen die widerstandsfähigen Materialien nicht mindestens 50 Prozent ausmachen, und an Gebäuden in erkennbar verfallenem Zustand. Eine Anknüpfung an die Bauvorschrift der Bauzeit enthält die Klausel nicht.
Für ein altes Landhaus an der Algarve oder ein Stadthaus in Lissabon ist das eine Frage, die Sie vor dem Schaden klären sollten, nicht danach. Lassen Sie sich vom Versicherer schriftlich bestätigen, dass Ihr Haus für den Erdbebenbaustein angenommen ist, und bewahren Sie Baujahr, Baugenehmigung und Unterlagen über Sanierungen auf.
Folgeschäden in anderen Deckungen
Einige andere Bausteine schließen Schäden während eines Bebens und in den 72 Stunden nach der letzten Erschütterung aus. Bei Fidelidade betrifft das unter anderem den Erdrutsch (Aluimento de Terras), dort mit dem Vorbehalt, dass die condições particulares nichts anderes vorsehen, außerdem Antennen, Solarpaneele und herabfallende fest montierte Möbel und Leuchten. Bei Generali gilt der Ausschluss für den Baustein zu herabfallenden fest montierten Möbeln und Leuchten (Queda acidental de mobiliário fixo). Wer keinen Erdbebenbaustein hat, sollte deshalb nicht darauf bauen, dass ein anderer Baustein den Erdbebenschaden auffängt.
Bei einem Erdbeben entscheidet nicht der Name Ihrer Police, sondern eine einzige Zeile in den condições particulares: ob dort Fenómenos Sísmicos steht.
Selbstbeteiligung bei Erdbeben: worauf sich der Prozentsatz bezieht
Die Selbstbeteiligung bei Erdbeben steht bei Fidelidade und Generali in den condições particulares, meist als Prozentsatz, und es macht einen großen Unterschied, ob er sich auf den Schaden oder auf die Versicherungssumme bezieht. Fidelidade beschreibt für den Fall, dass die Haftung des Versicherers nur teilweise vereinbart ist, eine Beteiligung am Schaden „com base na percentagem a seu cargo“ und zusätzlich eine Franchise. Generali nennt in der Erdbebenklausel einen Prozentsatz, der immer beim Versicherten bleibt, als „parte do sinistro garantido“, also als Anteil am Schaden; die allgemeine Regel zur Bewertung spricht dagegen davon, dass eine „quota-parte do capital seguro“, also ein Anteil an der Versicherungssumme, beim Versicherten bleiben kann. Welche Bezugsgröße in Ihrem Vertrag gilt, steht in den condições particulares; lassen Sie es sich schriftlich erklären.
Angenommen, ein Haus ist mit 300.000 EUR für das Gebäude versichert. Ein Erdbeben verursacht Risse und einen eingestürzten Schornstein, die Reparatur kostet 40.000 EUR.
| Vertragsgestaltung | Abzug | Erstattung |
|---|---|---|
| 5 % des Schadens | 2.000 EUR | 38.000 EUR |
| 5 % der Versicherungssumme | 15.000 EUR | 25.000 EUR |
| 5 % der Versicherungssumme, Schaden 12.000 EUR | 15.000 EUR, Ihr Eigenanteil 12.000 EUR | 0 EUR |
Die Prozentsätze sind frei angenommen, sie zeigen den Rechenweg. Eine zusätzliche Franchise ist nicht berücksichtigt. Bezieht sich der Prozentsatz auf die Versicherungssumme, kann ein Schaden von mehreren tausend Euro ganz bei Ihnen bleiben; versichert ist dann vor allem der große Schaden.
Eine zu niedrige Versicherungssumme verschärft das Problem, weil der Versicherer bei Unterversicherung nur anteilig leistet, bei Generali erst, wenn die Differenz über 15 Prozent liegt. Maßgeblich ist der Wiederaufbauwert, nicht der Kaufpreis. Wie Sie ihn ermitteln, zeigt unser Ratgeber Wiederaufbaukosten in Portugal berechnen.
Wohnung im Condomínio: Pflicht-Feuerversicherung und Erdbeben
Für eine Wohnung im condomínio ist in Portugal gesetzlich nur die Feuerversicherung des Gebäudes Pflicht, eine Erdbebenversicherung nicht. Der Código Civil bestimmt: „É obrigatório o seguro contra o risco de incêndio do edifício, quer quanto às fracções autónomas, quer relativamente às partes comuns.“ (Artigo 1429.º n.º 1 Código Civil). Ob eine Gemeinschaftspolice Erdbeben einschließt, hängt davon ab, ob das condomínio den Baustein dazugewählt hat.
Im Mehrfamilienhaus kann der Wiederaufbau zudem an einem einzigen Eigentümer ohne Deckung scheitern. Der portugiesische Zivilschutz ANEPC sagt dazu in seinem Merkblatt zu Erdbeben (Stand November 2018), das er in Zusammenarbeit mit dem Versicherungsverband APS erarbeitet hat: „E se vive num prédio, certifique-se que todos os condóminos têm essa cobertura. Lembre-se que, basta um não ter, para poder inviabilizar a reconstrução de todo o edifício.“ Wer im Gebäude wohnt, soll also sicherstellen, dass alle Eigentümer die Deckung haben, denn schon einer ohne Versicherung kann den Wiederaufbau des ganzen Gebäudes verhindern (ANEPC, Sismos. Prepare-se e proteja-se).
Fragen Sie deshalb den Verwalter, welche Police das condomínio abgeschlossen hat und ob sie Erdbeben einschließt. Ihre eigene Wohnung, Ihren Inhalt und Ihre Haftung sichern Sie über Ihre eigene Hausversicherung in Portugal ab.
Katastrophenfonds und Pflichtversicherung: was angekündigt ist
Eine Pflichtversicherung gegen Erdbeben gibt es in Portugal heute nicht. Angekündigt sind ein Katastrophenfonds und eine Pflichtversicherung für Wohngebäude, deren Umfang noch offen ist. Am 28. April 2026 hat die Regierung im Rahmen des PTRR (Portugal Transformação, Recuperação e Resiliência) einen Fonds für Natur- und Erdbebenkatastrophen und verpflichtende Versicherungen für Wohngebäude und Unternehmensinfrastruktur angekündigt, mit einem Unterstützungsmechanismus für Haushalte mit geringem Einkommen (Regierung Portugals, Mitteilung vom 28.04.2026). Der Wirtschaftsminister rechnete im Mai 2026 damit, dass das Gesetz 2027 in Kraft tritt (ECO, 18.05.2026).
Welche Risiken die Pflicht umfasst, welche Mindestsummen gelten und ab wann, war nach unserer Recherche bis Oktober 2026 nicht festgelegt. Wir haben die Ankündigung und ihre Bedeutung für Eigentümer im Beitrag Hausversicherung in Portugal wird verpflichtend eingeordnet. Für die Erdbebendeckung heißt das: Wer heute keine hat, ist heute nicht versichert. Auf das Gesetz zu warten, schützt nicht vor einem Beben in der Zwischenzeit.
Was tun bei einem Erdbeben in Portugal?
Bei einem Erdbeben in Portugal empfiehlt der Zivilschutz ANEPC drei Handgriffe: „Baixar, Proteger, Aguardar“, also auf die Knie gehen, damit Sie nicht stürzen, Kopf, Nacken und Augen mit Armen und Händen schützen und abwarten, bis die Erde nicht mehr bebt. Der Notfallplan der ANEPC gliedert sich in vorher, während und danach; alle folgenden Empfehlungen stammen aus ihrem Merkblatt.
Vorbereiten
Haus und Familie
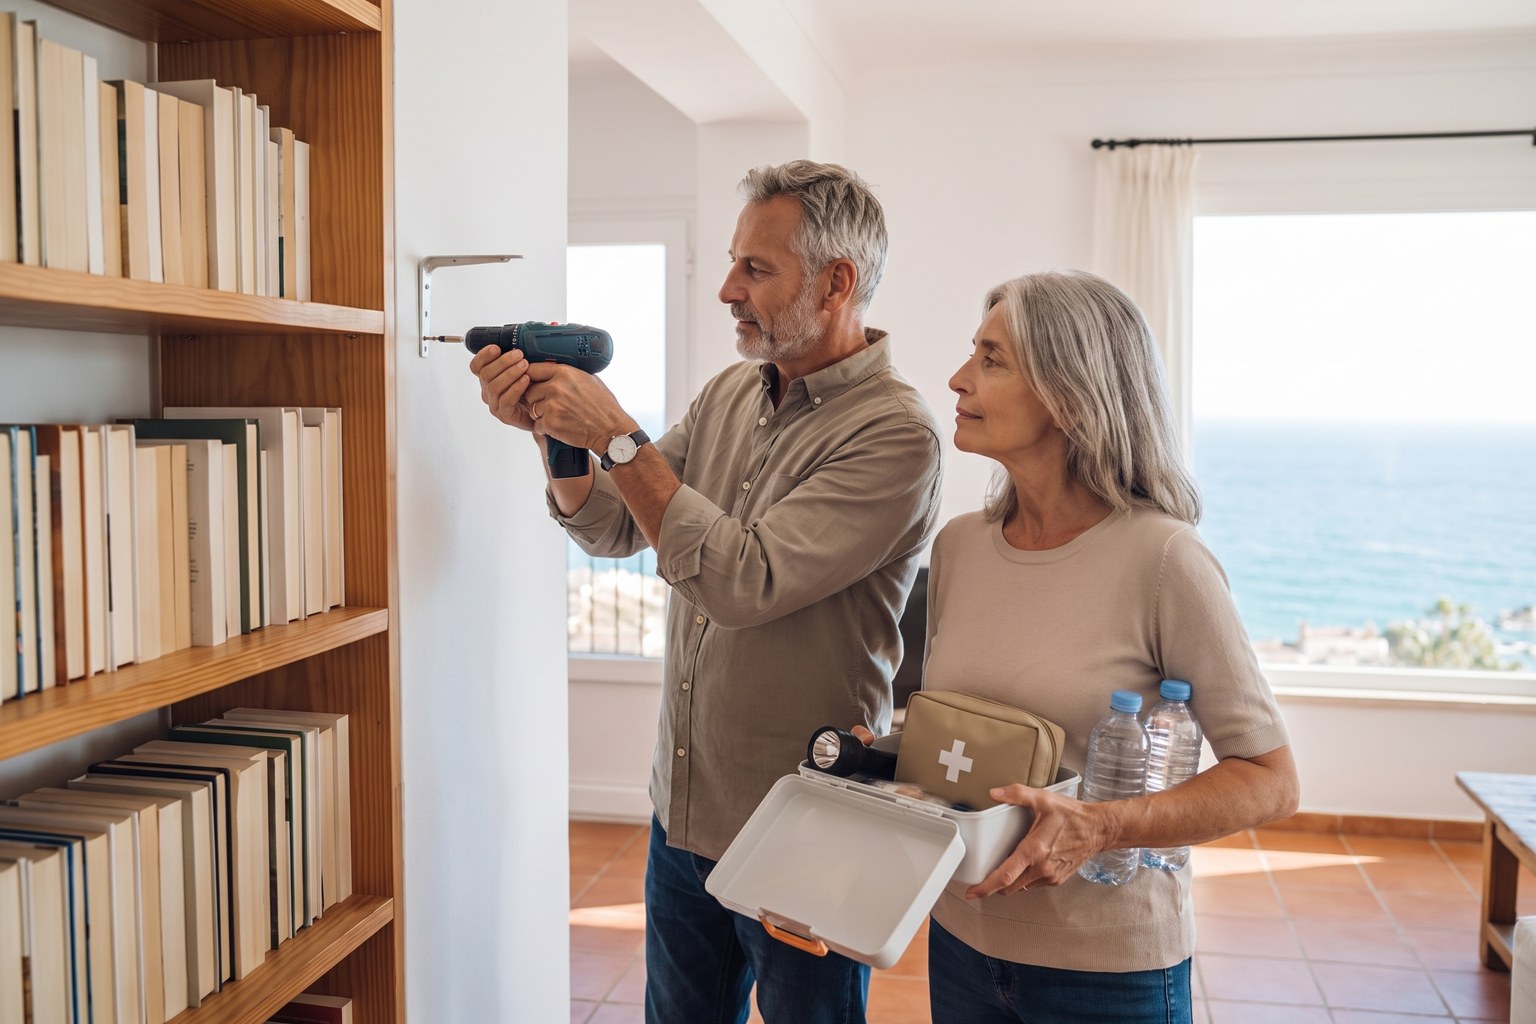
Regale und schwere Möbel an der Wand befestigen, schwere Gegenstände nach unten stellen. Sichere Plätze festlegen: Innentüröffnungen, Ecken tragender Wände, unter Tischen und Betten. Gefährliche Orte kennen: neben Fenstern, Spiegeln, Lampen und Möbeln, die umfallen können, Aufzüge und Ausgänge zur Straße. Wasser und Konserven für zwei bis drei Tage bereithalten und allen zeigen, wie Strom, Wasser und Gas abgestellt werden.
Baixar, Proteger, Aguardar
Schutz suchen, wo Sie sind
Im Haus nicht zum Ausgang stürzen, Treppen und Türen füllen sich schnell mit Trümmern. Schutz an einem Träger oder Pfeiler, in einer Zimmerecke oder unter einem stabilen Tisch oder Bett suchen. Nie den Aufzug nehmen. Im Freien Abstand zu Gebäuden und Masten halten, im Auto anhalten und sitzen bleiben.
Sichern, 112
Nachbeben, Tsunami, Notruf
Mit Nachbeben und möglicherweise einem Tsunami rechnen. Wasser und Gas abstellen, Strom abschalten, kein offenes Feuer. Ein schwer beschädigtes Haus verlassen; sobald es geht, einen offenen, möglichst hoch gelegenen Platz abseits von Meer und Flüssen aufsuchen und erst auf Anweisung der Behörden zurückkehren. Bei schwer Verletzten, Gaslecks oder Bränden 112 wählen, sonst SMS statt Telefon, Radio einschalten und den Durchsagen folgen.
Das Notfallset
Für die ersten Stunden oder Tage nach einem Beben empfiehlt die ANEPC ein Notfallset, am besten in einem Rucksack und für jeden im Haushalt zugänglich. Hinein gehören Erste-Hilfe-Material, die gewohnten Medikamente, Wasser und haltbare Lebensmittel, Hygieneartikel, Wechselkleidung, Radio, Taschenlampe und Pfeife, eine Powerbank für das Handy und die Kontakte von Familie und Freunden. Prüfen Sie es regelmäßig und tauschen Sie abgelaufene Vorräte aus.
Die ANEPC erinnert in demselben Merkblatt daran, dass der Staat nach einem großen Beben zuerst Straßen, Energie, Kommunikation, Flughäfen, Schulen und Krankenhäuser wiederherstellt und nicht allen gleichzeitig helfen kann. Den Schutz des eigenen Vermögens legt sie ausdrücklich in die Verantwortung jedes Einzelnen.
Nach dem Beben: Schaden melden
Einen Erdbebenschaden melden Sie dem Versicherer innerhalb der Frist Ihres Vertrags, und wenn er keine nennt, binnen 8 Tagen ab dem Tag, an dem Sie davon erfahren (Artigo 100.º, Decreto-Lei n.º 72/2008). Nach einem großen Beben melden viele gleichzeitig, und Sachverständige sind knapp. Wer seinen Schaden früh, vollständig und mit Fotos meldet, erspart sich Rückfragen, die die Bearbeitung verzögern.
Was Sie dokumentieren
- Fotos und Videos aller Risse, Schäden an Dach, Schornstein und Mauern, von außen und innen, mit Datum.
- Zeitpunkt des Bebens und der Nachbeben, die Sie bemerkt haben, weil davon abhängt, ob ein oder mehrere Schadenfälle vorliegen.
- Schäden, die schon vor dem Beben bestanden, ehrlich trennen: Vorschäden sind in beiden Werken ausgeschlossen.
- Notmaßnahmen wie Abstützen oder Abdecken mit Rechnung belegen, aber nichts abreißen, bevor der Sachverständige da war, außer es besteht Gefahr.
Wie eine Schadenmeldung in Portugal abläuft und was Sachverständige erwarten, zeigt unser Beitrag mit Tipps für einen reibungslosen Schadenprozess.
Nach einem Beben ist der erste Impuls, Scherben zu beseitigen und Risse zu verputzen. Ein Riss, der vor dem Besuch des Sachverständigen verschwunden ist, lässt sich danach kaum noch dem Beben zuordnen. Sichern Sie, was weiteren Schaden verhindert, und dokumentieren Sie alles andere zuerst.
Deutschland und Portugal im direkten Vergleich
In Deutschland ist Erdbeben Teil des Bausteins für weitere Naturgefahren, der in neueren Policen oft schon enthalten ist; in Portugal ist es in den beiden ausgewerteten Werken ein eigener Baustein, und der Brand nach dem Beben ist aus der Feuerdeckung ausgeschlossen. Wie hoch die Selbstbeteiligung in Portugal ist und wie Nachbeben zusammengefasst werden, regeln die Bedingungen des jeweiligen Versicherers.
Deutschland
Was Sie gewohnt sind
- Erdbeben über den Zusatzbaustein für weitere Naturgefahren zur Wohngebäude- oder Hausratversicherung
- In neueren Policen ist dieser Baustein oft schon enthalten (GDV)
- Gegen Elementargefahren, nicht nur Erdbeben, versichert sind 59 Prozent der Wohngebäude (GDV, 2025; andere Messgröße und anderes Jahr als die Zahl für Portugal, nicht direkt vergleichbar)
Portugal
Was hier tatsächlich gilt
- Erdbeben bei Fidelidade und Generali nur als eigener Baustein (Fenómenos Sísmicos), wenn in den condições particulares vereinbart
- Brand durch Erdbeben dort aus der Feuerdeckung ausgeschlossen
- Eine Erdbebendeckung hatten Ende 2022 nur 19 bis 20 Prozent der Wohnungen (ASF)
Die deutsche Seite beruht auf den Angaben des Gesamtverbands der Versicherer (GDV, So sind Schäden durch Naturgefahren versichert; GDV, Versicherungsquote Elementarschadenversicherung), die portugiesische auf den beiden Bedingungswerken und der Auswertung der ASF. Ob Ihre deutsche Police Ihr Haus in Portugal erfasst, hängt vom Vertrag ab; prüfen Sie das mit Ihrem Versicherer. Wie die Hausversicherung in Portugal aufgebaut ist, zeigt unsere Seite dazu.
Erdbeben in Portugal: sechs Fehler, die teuer werden
Sechs Fehler machen einen Erdbebenschaden in Portugal für Eigentümer unnötig teuer, vom fehlenden Baustein bis zum verputzten Riss vor dem Besuch des Sachverständigen.
Die fünf Prüffragen an Ihre Police, das Rechenbeispiel zur Selbstbeteiligung, den Notfallplan des Zivilschutzes für vorher, während und danach und die sechs Fehler im Überblick. Auf einer Seite zum Ausdrucken.
Häufig gestellte Fragen
Antworten auf typische Fragen deutschsprachiger Eigentümer zu Erdbeben und Hausversicherung in Portugal.
Gibt es in Portugal Erdbeben?
Ja, Portugal ist Erdbebengebiet. Das letzte große Beben auf dem Festland ereignete sich am 28. Februar 1969 im Atlantik vor der Südwestküste Portugals mit der Momentmagnitude 8,0, am stärksten spürbar an der Algarve. Ein Beispiel aus jüngerer Zeit ist das Beben vom 26. August 2024 mit der Magnitude 5,3 vor Sines, das ohne größere Schäden blieb.
Ist eine Erdbebenversicherung in Portugal Pflicht?
Nein, heute nicht. Gesetzlich Pflicht ist nur die Feuerversicherung für Gebäude im condomínio nach Artigo 1429.º Código Civil. Die Regierung hat am 28. April 2026 einen Katastrophenfonds und eine Pflichtversicherung für Wohngebäude angekündigt, ein Gesetz dazu war nach unserer Recherche bis Oktober 2026 nicht veröffentlicht.
Zahlt meine Hausversicherung bei einem Erdbeben?
Bei Fidelidade und Generali nur, wenn die Erdbebendeckung in Ihren condições particulares vereinbart ist. Dort ist sie ein Zusatzbaustein mit dem Namen Fenómenos Sísmicos. Steht er nicht in Ihrer Police, ist die Gefahr Erdbeben nicht mitversichert und der Brand nach dem Beben ausdrücklich ausgeschlossen; prüfen Sie Ihre Police, wenn Sie bei einem anderen Versicherer sind.
Zahlt die Feuerversicherung einen Brand nach einem Erdbeben?
In den Bedingungen von Fidelidade und Generali nicht. Beide schließen einen Brand, den ein Erdbeben auslöst, aus der Pflicht-Feuerdeckung aus. Versichert ist er dort nur über den Erdbebenbaustein, der den Folgebrand ausdrücklich einschließt.
Wie hoch ist die Selbstbeteiligung bei einem Erdbebenschaden?
Das steht in Ihren condições particulares, bei Fidelidade und Generali meist als Prozentsatz. Fidelidade sieht bei nur teilweiser Haftung des Versicherers eine prozentuale Beteiligung am Schaden und zusätzlich eine Franchise vor; Generali beschreibt in der Erdbebenklausel einen Anteil am Schaden, die allgemeine Regel nennt einen möglichen Anteil an der Versicherungssumme. Prüfen Sie, worauf sich der Prozentsatz bezieht, denn bei der Versicherungssumme als Bezugsgröße fällt die Selbstbeteiligung deutlich höher aus.
Sind Nachbeben ein eigener Schadenfall?
Bei Fidelidade und Generali gelten alle Schäden innerhalb von 72 Stunden nach den ersten Schäden als ein Schadenfall. Die Selbstbeteiligung fällt dafür nur einmal an. Ob ein späteres Nachbeben als neuer Schadenfall gilt, regeln die Klauseln nicht ausdrücklich; das entscheidet der Versicherer nach den Umständen.
Ist ein altes Haus gegen Erdbeben versicherbar?
Das hängt vom Versicherer und von der Bauweise ab. Fidelidade und Generali schließen Bauten aus, die nicht zu mindestens 50 Prozent aus widerstandsfähigem Material bestehen, Generali außerdem Bauten von erkennbarer Bruchanfälligkeit wie Holz oder Kunststoffplatten. Fidelidade knüpft zusätzlich an die Bauvorschrift der Bauzeit an. Lassen Sie sich die Annahme Ihres Hauses schriftlich bestätigen.
Wie bereite ich mich auf ein Erdbeben in Portugal vor?
Der Zivilschutz ANEPC rät, Regale und schwere Möbel an der Wand zu befestigen und für jeden im Haushalt einen sicheren Platz festzulegen, etwa in Innentüröffnungen, in Ecken tragender Wände oder unter einem stabilen Tisch. Halten Sie ein Notfallset mit Wasser, haltbaren Lebensmitteln, Medikamenten, Erste-Hilfe-Material, Radio und Taschenlampe bereit und zeigen Sie allen, wie Strom, Wasser und Gas abgestellt werden.
Was soll ich während eines Erdbebens tun?
Der Zivilschutz ANEPC empfiehlt Baixar, Proteger, Aguardar: auf die Knie gehen, Kopf, Nacken und Augen schützen und abwarten, bis die Erde ruhig ist. Im Haus nicht zum Ausgang stürzen und nie den Aufzug nehmen. Nach dem Beben mit Nachbeben und möglicherweise einem Tsunami rechnen und bei schwer Verletzten, Gaslecks oder Bränden 112 wählen.
Wie schnell muss ich einen Erdbebenschaden melden?
Innerhalb der Frist Ihres Vertrags, und wenn er keine nennt, binnen 8 Tagen ab dem Tag, an dem Sie davon erfahren, nach Artigo 100.º des portugiesischen Versicherungsvertragsgesetzes. Fotografieren Sie alle Schäden, bevor Sie etwas reparieren oder aufräumen.
Unser Rat als unabhängiger Makler
Ein Erdbeben ist in Portugal selten, ein großes kann aber ein Haus zerstören. Prüfen Sie, ob der Baustein Fenómenos Sísmicos vereinbart ist, für Gebäude und Inhalt, wie hoch die Selbstbeteiligung ist und worauf sie sich bezieht, und ob Ihr Haus vom Versicherer ohne Einschränkung angenommen ist. Im condomínio gehört die Frage zusätzlich in die Eigentümerversammlung.
Als unabhängiger Versicherungsmakler sind wir an keine Gesellschaft gebunden. Wir lesen mit Ihnen die condições particulares Ihrer bestehenden Hausversicherung in Portugal, vergleichen Erdbebenbausteine und Selbstbeteiligungen am Markt und sagen Ihnen auf Deutsch, welche Lücke bleibt. Für unsere Kunden sprechen wir im Schadenfall mit dem portugiesischen Versicherer und dem Sachverständigen, auch wenn Sie gerade in Deutschland sind.
Wir prüfen, ob Ihre Police Erdbeben einschließt, rechnen die Selbstbeteiligung mit Ihnen durch und holen Angebote für Haus und Inhalt ein. Auf Deutsch, unverbindlich und ohne Bindung an eine Gesellschaft.
Telefon: +351 289 392 452
C1 Broker, Av. Duarte Pacheco 13 R/C, 8135-104 Almancil, Quinta do Lago
Lieber schreiben? Dann über unsere Kontaktseite.
Stand: 12.10.2026. Dieser Beitrag gibt den Informationsstand zum genannten Datum wieder und ersetzt keine individuelle Beratung und keine Rechtsberatung. Die Angaben zu Fidelidade beruhen auf den Condições Gerais Fidelidade Casa Mais, Mod. MR011, September 2026, maßgeblich ist dort der portugiesische Wortlaut; die Angaben zu Generali auf den Condições Gerais Multirrisco Casa, Mod. 465.031, Juli 2025. Die beiden Werke sind zwei Beispiele, keine Aussage über den Markt; andere Versicherer regeln einzelne Punkte anders. Für Ihren Vertrag gelten ausschließlich die Bedingungen Ihrer eigenen Police. Die Verhaltensempfehlungen geben das Merkblatt der ANEPC (Stand November 2018) wieder. Die ASF-Zahlen beziehen sich auf Ende 2022. Ein Beschluss über die angekündigte Pflichtversicherung war nach unserer Recherche bis zum genannten Datum nicht veröffentlicht. Das Rechenbeispiel beruht auf angenommenen Beträgen.