

19 Min. Lesezeit
Ein geplatztes Rohr unter der Spüle, Wasser, das durch die Decke zum Nachbarn läuft, ein Einbruch, während Sie den Winter in Deutschland verbringen: Im Schadensfall entscheidet in Portugal weniger, wie gut Ihre Hausversicherung auf dem Papier ist, als das, was Sie in den ersten Tagen tun. Wer zu spät meldet, Spuren beseitigt oder ohne Rücksprache repariert, riskiert eine Kürzung, obwohl der Schaden versichert ist.
Dieser Ratgeber führt Sie Schritt für Schritt durch den Schadensfall an Haus und Wohnung: was Sie sofort tun, bis wann und wie Sie melden, welche Belege der Versicherer sehen will, wie lange er sich Zeit lassen darf und was Sie tun können, wenn er ablehnt oder zu wenig zahlt. Grundlage sind das portugiesische Versicherungsvertragsgesetz (Decreto-Lei 72/2008), die Empfehlungen der Versicherungsaufsicht ASF zur Schadenregulierung in der Hausversicherung vom April 2025 und die Bedingungen von Fidelidade und Mapfre.
- Schaden begrenzen: Sie müssen tun, was Ihnen möglich ist, um den Schaden klein zu halten. Vernünftige Kosten dafür erstattet der Versicherer, auch wenn die Maßnahme nichts genützt hat (Artikel 126 und 127).
- Spuren erhalten: Beschädigte Teile nicht wegwerfen und nichts endgültig reparieren, bevor der Versicherer zugestimmt oder den Schaden begutachtet hat.
- Melden innerhalb von acht Tagen: So steht es im Gesetz, wenn der Vertrag nichts anderes sagt; Fidelidade und Mapfre verlangen die Meldung schriftlich. Eine Verspätung führt nicht automatisch zum Verlust des Anspruchs.
- Einbruch und Diebstahl: sofort bei PSP oder GNR anzeigen und die Anzeige dem Versicherer schicken.
- Fristen des Versicherers: Die ASF empfiehlt einen ersten Kontakt innerhalb von vier Werktagen und eine Entscheidung innerhalb von 25 Werktagen (Gebäude) bzw. 40 Werktagen (Hausrat). Fällig wird die Zahlung 30 Tage nach Abschluss der Ermittlungen.
- Bei Ablehnung: schriftliche Begründung verlangen, schriftlich widersprechen, notfalls die Schlichtungsstelle CIMPAS anrufen.
Die ersten Stunden: Schaden begrenzen und Spuren sichern
Das Gesetz verlangt von Ihnen nach einem Schaden zuerst eines: Sie müssen „os meios ao seu alcance para prevenir ou limitar os danos“ einsetzen, also tun, was Ihnen möglich ist, um den Schaden zu verhindern oder zu begrenzen (Artikel 126 Decreto-Lei 72/2008). Konkret heißt das: zuerst die Quelle stoppen, also Haupthahn zudrehen und Strom im betroffenen Raum abschalten. Dann fotografieren, und erst danach ein eingeschlagenes Fenster provisorisch schließen und Möbel aus dem Wasser holen.
Die Kosten dafür tragen Sie nicht allein. Nach Artikel 127 zahlt der Versicherer die Ausgaben für solche Maßnahmen, sofern sie vernünftig und angemessen sind, und zwar auch dann, wenn sie sich als wirkungslos herausstellen. Ist der Schaden gedeckt, können Sie diese Kosten schon vor der eigentlichen Regulierung zurückverlangen, sofern die Umstände nicht dagegen sprechen. Sie werden allerdings auf die Versicherungssumme angerechnet, es sei denn, der Versicherer hat die Maßnahme ausdrücklich angeordnet oder Ihr Vertrag deckt sie gesondert.
Notreparatur ja, endgültige Reparatur nein
Zwischen Begrenzen und Reparieren liegt ein wichtiger Unterschied. Die Bedingungen von Fidelidade (Klausel 23 der Fidelidade Casa Mais, Fassung September 2026) und Mapfre (Artikel 31 der Bedingungen zur Hausversicherung, Fassung Oktober 2024) verlangen beide, dass Sie Spuren des Schadens ohne Zustimmung des Versicherers nicht entfernen oder verändern und beschädigte Teile aufbewahren, soweit das zumutbar ist. Mapfre nennt in Artikel 32 ausdrücklich, dass auch provisorische Reparaturen zu den erstattungsfähigen Kosten gehören.
Eine Plane auf dem Dach, ein Rohrstück, das der Installateur abdichtet, ein Brett vor dem aufgebrochenen Fenster: Das ist Schadenbegrenzung. Die neue Küche, das neu verlegte Parkett oder das komplett ersetzte Rohrsystem sind Reparatur. Damit warten Sie, bis der Versicherer zugestimmt oder den Schaden begutachtet hat. Fotografieren Sie alles, bevor Sie aufräumen oder etwas verändern, und heben Sie defekte Teile wie das geplatzte Schlauchstück oder das kaputte Schloss auf.
Bei Einbruch, Diebstahl oder Raub verlangen die Bedingungen eine Anzeige bei der Polizei, also bei der PSP in der Stadt oder der GNR auf dem Land. Fidelidade schreibt „logo que possível“ (so bald wie möglich), Mapfre in der Zusatzbedingung für Diebstahl „imediatamente após o seu conhecimento“ (sofort, nachdem Sie davon erfahren). Eine Kopie der Anzeige geht an den Versicherer. Werden gestohlene Gegenstände später gefunden, müssen Sie das ebenfalls melden.
Den Schaden melden: Frist, Form, Inhalt
Nach Artikel 100 des Versicherungsvertragsgesetzes ist der Schaden „no prazo fixado no contrato ou, na falta deste, nos oito dias imediatos àquele em que tenha conhecimento“ zu melden: innerhalb der Frist Ihres Vertrags, sonst innerhalb von acht Tagen, nachdem Sie davon erfahren haben. Fidelidade und Mapfre verlangen in ihren Bedingungen die Meldung „por escrito“, also schriftlich, so schnell wie möglich und spätestens acht Tage nach dem Schadentag oder dem Tag, an dem Sie davon erfahren. Eine E-Mail, das Schadenformular des Versicherers oder die Meldung über Ihren Makler erfüllen das.
In die Meldung gehört nach Artikel 100 Absatz 2, wann und wie der Schaden entstanden ist, was die Ursache sein könnte und welche Folgen er hat. Fragt der Versicherer später nach weiteren Informationen, müssen Sie diese liefern (Absatz 3).
| Was in die Meldung gehört | Beispiel Wasserschaden |
|---|---|
| Datum, Uhrzeit, Ort | Entdeckt am 12. Januar gegen 8 Uhr, Küche der Wohnung im zweiten Stock |
| Was passiert ist | Wasser unter der Spüle, Parkett aufgequollen, Fleck an der Decke der Wohnung darunter |
| Vermutete Ursache | Zulaufschlauch der Spülmaschine undicht |
| Folgen | Unterschrank, Parkett auf etwa 8 m², Deckenfleck beim Nachbarn |
| Was Sie schon getan haben | Wasser abgestellt, Schlauch abgebaut und aufbewahrt, Installateur für die Abdichtung bestellt |
| Weitere Beteiligte | Nachbar im ersten Stock, Verwalter der Eigentümergemeinschaft informiert |
Was passiert, wenn Sie die acht Tage verpassen
Die Acht-Tage-Frist ist keine Ausschlussfrist. Artikel 101 erlaubt dem Vertrag nur, die Leistung um den Nachteil zu kürzen, den die verspätete oder unvollständige Meldung dem Versicherer verursacht hat. Ganz verlieren können Sie den Anspruch nur, wenn Sie vorsätzlich gehandelt haben und dem Versicherer dadurch ein erheblicher Nachteil entstanden ist. Keine Kürzung gibt es, wenn der Versicherer innerhalb der Frist auf anderem Weg vom Schaden erfahren hat oder wenn Sie nachweisen, dass Sie vernünftigerweise nicht früher melden konnten, etwa weil Sie nach einem Unfall im Krankenhaus lagen. Fidelidade und Mapfre übernehmen genau diese Regel in ihre Bedingungen. Wichtig für Eigentümer, die nicht in Portugal leben: Das Gesetz lässt die acht Tage erst laufen, wenn Sie vom Schaden erfahren.
Das ist kein Grund zu warten. Ein Wasserschaden wächst jeden Tag, und genau dieser zusätzliche Schaden ist der Nachteil, den der Versicherer Ihnen bei einer späten Meldung entgegenhalten kann. Wie das bei einem Sturm am Haus aussieht, zeigt unser Beitrag Sturmschaden am Haus in Portugal.
Mehrere Versicherungen: alle nennen
Ist derselbe Schaden bei mehr als einem Versicherer gedeckt, etwa über Ihre eigene Hausversicherung und die Gebäudepolice der Eigentümergemeinschaft, müssen Sie das bei der Meldung allen Versicherern mitteilen (Artikel 133). Wer das in betrügerischer Absicht verschweigt, verliert den Anspruch gegen die Versicherer. Sie dürfen dann wählen, welcher Versicherer zahlt; die Versicherer gleichen den Betrag untereinander aus. Wie Gebäudepolice und eigene Police im condomínio zusammenspielen, erklärt unsere Seite Wohnungseigentumsversicherung in Portugal.
Welche Belege der Versicherer sehen will
Was Sie belegen können, bekommen Sie leichter bezahlt. Das gilt vor allem für den Hausrat, bei dem der Versicherer den Wert einzelner Gegenstände nicht selbst sieht.
- Fotos und Videos des Schadens, bevor Sie aufräumen, mit Übersichtsaufnahme und Nahaufnahmen.
- Beschädigte Teile wie das geplatzte Rohrstück, das aufgebrochene Schloss, Reste eines verbrannten Geräts.
- Rechnungen, Kaufbelege oder Fotos der beschädigten oder gestohlenen Gegenstände, auch aus der Zeit vor dem Schaden.
- Die Polizeianzeige bei Einbruch, Diebstahl oder Raub.
- Kostenvoranschläge für die Reparatur und Rechnungen für die Notmaßnahmen.
- Bei Beteiligung von Nachbarn deren Kontaktdaten und Versicherer, bei einem Wasserschaden zwischen zwei Wohnungen die gemeinsame Schadenserklärung DADA (unten).
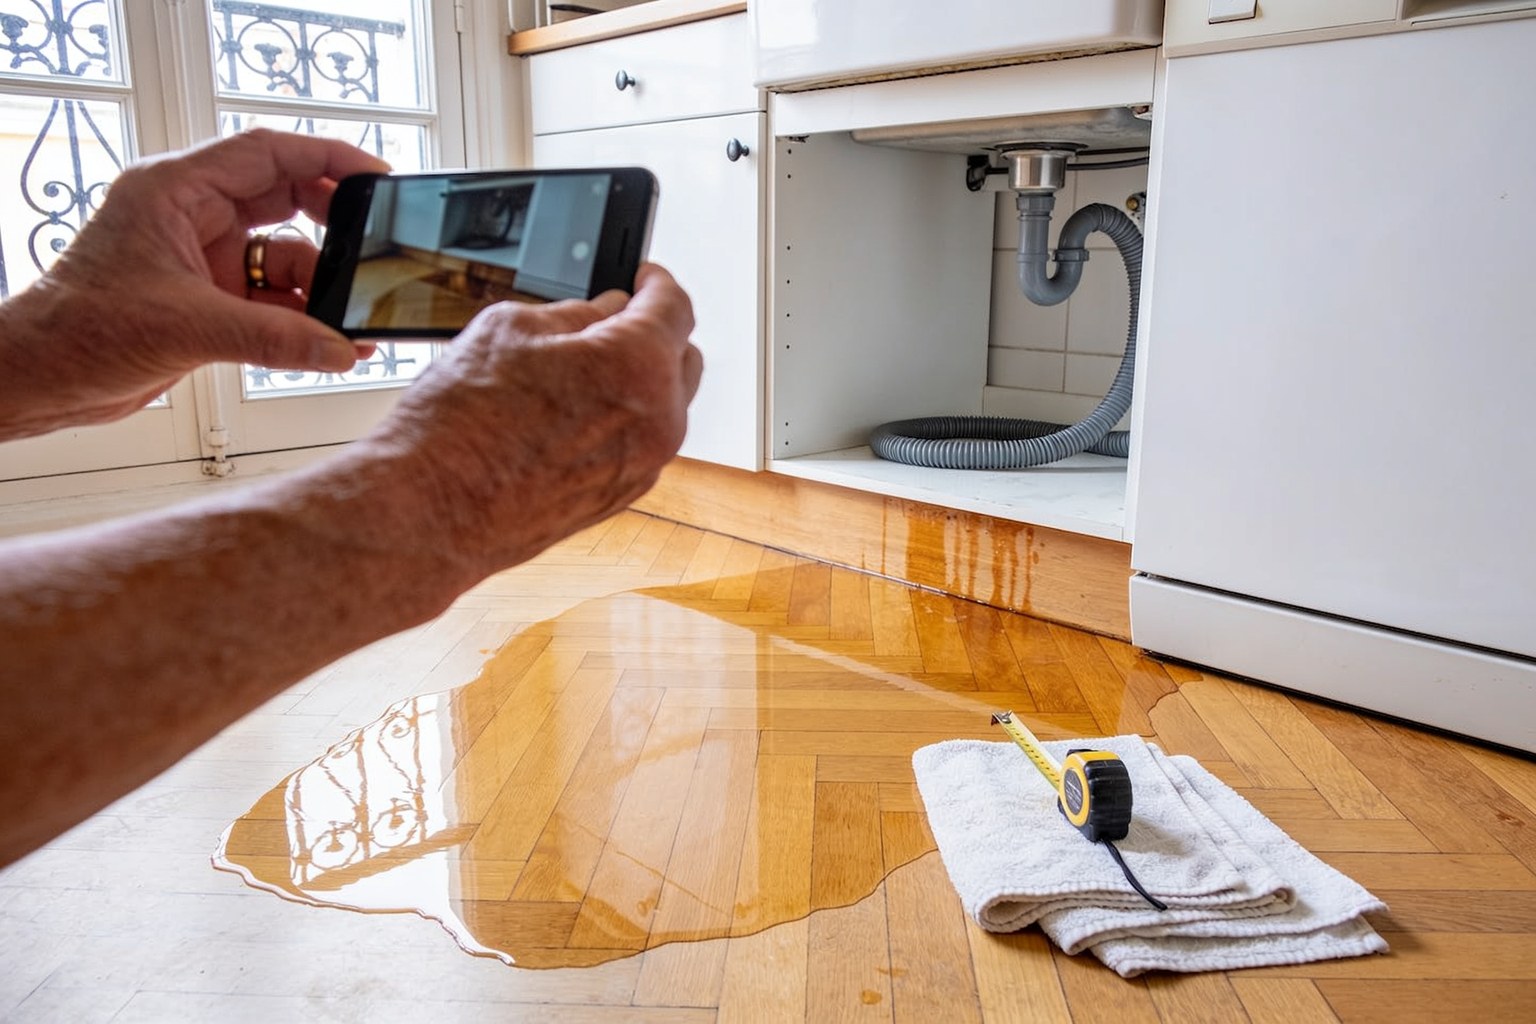
Gehen Sie einmal im Jahr mit dem Smartphone durch Haus oder Wohnung und filmen Sie jeden Raum, Schränke geöffnet. Speichern Sie das Video zusammen mit Rechnungen für teure Geräte, Schmuck und Kunst außerhalb des Hauses, etwa in einem Cloud-Ordner. Bei einem Brand oder Einbruch ist diese Aufnahme oft der einzige Beleg dafür, was vorher da war.
Der Versicherer darf nicht beliebig Unterlagen verlangen. Nach dem portugiesischen Gesetz gegen unlautere Geschäftspraktiken (Artikel 12 d Decreto-Lei 57/2008), auf das die ASF in ihren Empfehlungen ausdrücklich hinweist, ist es unzulässig, Versicherte zur Vorlage von Dokumenten zu zwingen, die für den Anspruch nach vernünftigen Maßstäben nicht relevant sind, oder Schreiben systematisch unbeantwortet zu lassen, um sie von ihren Rechten abzubringen.
Begutachtung und Zahlung: welche Fristen gelten
Nach der Meldung schickt der Versicherer bei größeren Schäden einen Gutachter (perito). Dessen Begutachtung (peritagem) klärt, ob ein versichertes Ereignis vorliegt, was die Ursache war und wie hoch der Schaden ist. Seien Sie bei dem Termin dabei oder lassen Sie sich vertreten, und legen Sie Fotos, beschädigte Teile und Belege bereit.
Was Gesetz und Bedingungen vorgeben
Der Versicherer muss zahlen, sobald Eintritt, Ursache, Umstände und Folgen des Schadens bestätigt sind (Artikel 102). Fällig wird die Zahlung 30 Tage nach Abschluss dieser Ermittlungen (Artikel 104), nicht 30 Tage nach dem Schaden.
Die Bedingungen von Fidelidade und Mapfre ergänzen: Ermittlungen und Begutachtung sind „com a adequada prontidão e diligência“ durchzuführen, also zügig und sorgfältig; wer das versäumt, haftet für den daraus entstehenden Schaden. Nach beiden Bedingungswerken schuldet der Versicherer Zinsen in gesetzlicher Höhe, wenn er 30 Tage nach Abschluss der Ermittlungen ohne berechtigten Grund nicht gezahlt oder die Reparatur nicht freigegeben hat. Abschlagszahlungen sehen beide Bedingungswerke vor, wenn sie angebracht sind.
Was die Versicherungsaufsicht empfiehlt
Weil das Gesetz für die Hausversicherung keine Höchstfristen für die einzelnen Schritte nennt, hat die Versicherungsaufsicht ASF am 8. April 2025 eigene Empfehlungen (Recomendações Nr. 2/2025) zur Schadenregulierung in der Hausversicherung herausgegeben. Anlass war laut ASF unter anderem, dass die Hälfte der von ihr bearbeiteten Beschwerden Schadensfälle betrifft und bei der Regulierung die lange Dauer der häufigste Beschwerdegrund ist. Ab Eingang der Meldung soll der Versicherer:
| Schritt | Empfohlene Höchstfrist |
|---|---|
| Erster Kontakt mit Ihnen, Termin für die Begutachtung oder Auskunft über den weiteren Ablauf | 4 Werktage |
| Entscheidung über die Übernahme und den anerkannten Betrag, Schaden am Gebäude | 25 Werktage |
| Entscheidung, Schaden am Hausrat | 40 Werktage |
| Entscheidung, Schaden an Gebäude und Hausrat | 40 Werktage |
Die Fristen für die Entscheidung können sich bis zum Doppelten verlängern: bei außergewöhnlich vielen gleichzeitigen Schäden, etwa nach einem Unwetter, bei einem Schaden über die Gebäudepolice einer Eigentümergemeinschaft und bei Feuer- und Erdbebenschäden. Bei begründetem Betrugsverdacht können sie ausgesetzt werden. Lehnt der Versicherer ganz oder teilweise ab, soll er das schriftlich begründen und angeben, wie Sie dagegen vorgehen können. Während der Regulierung soll er Sie regelmäßig über den Stand informieren.
Die Fristen der ASF sind Empfehlungen. Die Versicherer teilen der Aufsicht mit, ob sie ihnen folgen, und sollen ihre durchschnittlichen Bearbeitungszeiten auf ihrer Website veröffentlichen. Bindend sind sie für den Versicherer nicht. Sie sind aber ein guter Maßstab, wenn Sie nachfragen oder sich beschweren: Wer nach sechs Wochen ohne Nachricht ist, kann auf die Empfehlung der Aufsicht verweisen.
Wasserschaden: worauf es ankommt
Wasserschäden haben an portugiesischen Häusern und Wohnungen viele Ursachen: undichte Leitungen in älteren Gebäuden, Schläuche von Wasch- und Spülmaschinen, Abflüsse, Feuchtigkeit vom Nachbarn. Drei Fragen entscheiden über die Zahlung.
Plötzlich oder schleichend?
Die Mehrgefahrenversicherung (seguro multirriscos habitação) zahlt für den plötzlichen Rohrbruch, nicht für den langsamen Verfall. Fidelidade schließt in der Deckung für die Suche und Reparatur von Leitungsschäden ausdrücklich Schäden aus, die auf fehlende Instandhaltung der Wasser- und Abwasserleitungen zurückgehen, wenn klare Anzeichen des Verschleißes vorliegen, etwa Rost, Undichtigkeiten oder Flecken. Ein Fleck, der seit Monaten an der Decke wächst, ist deshalb ein Risiko für den Anspruch. Melden Sie Feuchtigkeit, sobald Sie sie bemerken.
Wer zahlt die Suche nach der Ursache?
Um ein verstecktes Leck zu finden, muss oft eine Wand oder ein Boden geöffnet werden. Viele Tarife enthalten dafür eine eigene Deckung (pesquisa e reparação de rotura), bei Fidelidade bis zu dem Betrag, der in den Besonderen Bedingungen der Police steht. Nicht gedeckt sind dort die Reparatur oder der Ersatz der Geräte selbst, von denen das Wasser ausging, etwa Armaturen, Boiler oder Heizkörper, und der höhere Wasserverbrauch durch das Leck. Schauen Sie in Ihre Police, ob und bis zu welcher Summe die Suche versichert ist, bevor Sie den Handwerker beauftragen.
Ist ein Nachbar beteiligt?
Läuft Wasser von einer Wohnung in eine andere, gibt es in Portugal ein vereinfachtes Verfahren unter den Versicherern: die gemeinsame Schadenserklärung bei Wasserschäden (Declaração Amigável de Danos por Água, DADA). Beide Beteiligten füllen das Formular aus, unterschreiben es gemeinsam, und jeder reicht ein unterschriebenes Exemplar bei seinem eigenen Versicherer ein. Wann das Verfahren gilt und wie Sie das Formular ausfüllen, erklärt unser Beitrag DADA: die gemeinsame Schadenserklärung bei Wasserschäden.
Zwei Dinge sollten Sie dabei nicht tun: dem Nachbarn gegenüber eine Schuld anerkennen und ihm einen Schaden aus eigener Tasche zusagen. Beide Bedingungswerke verbieten, die Haftung gegenüber Dritten ohne Zustimmung des Versicherers anzuerkennen. Schildern Sie, was passiert ist, und überlassen Sie die Frage der Haftung den Versicherern. Kommt das Wasser aus Gemeinschaftsteilen wie der Steigleitung oder dem Dach, ist der Verwalter Ihr Ansprechpartner. Zuständig ist dann die Police der Eigentümergemeinschaft, sofern sie Wasserschäden einschließt; vorgeschrieben ist dort nur die Feuerversicherung.
Warum Versicherer kürzen oder ablehnen
Hinter einer Ablehnung oder Kürzung steht oft eine Bedingung, die beim Abschluss niemand gelesen hat. Typische Gründe:
Fehlende InstandhaltungAusschluss
Schäden durch Verschleiß, alte Leitungen, ein seit Jahren undichtes Dach oder Feuchtigkeit, die lange bekannt war, gelten nicht als plötzliches Ereignis. Bei älteren Häusern und selten genutzten Zweitwohnungen ist das ein typischer Streitpunkt.
UnterversicherungArt. 134
Liegt die Versicherungssumme unter dem tatsächlichen Wert, zahlt der Versicherer nur anteilig, wenn der Vertrag nichts anderes vorsieht. Bei 150.000 € Summe und 300.000 € Wiederaufbauwert wird ein Schaden von 40.000 € mit 20.000 € reguliert.
Leer stehendes HausBedingungen
Bei Fidelidade wird die Leistung im Verhältnis gekürzt, wenn das Haus unbewohnt ist und eine im Antrag angegebene Alarmanlage oder Sicherung nicht eingeschaltet war. Andere Versicherer regeln das anders, die Police sagt es.
Spuren beseitigt, zu spät gemeldetArt. 101
Wer vor der Begutachtung endgültig repariert oder Teile wegwirft, erschwert den Nachweis. Die Leistung kann um den Nachteil gekürzt werden, der dem Versicherer daraus entsteht.
Falsche Angaben können teuer werden. Beide Bedingungswerke verbieten, den Schaden bösgläubig zu übertreiben, nicht betroffene Gegenstände anzugeben oder falsche Belege einzureichen; wer dagegen verstößt, haftet dem Versicherer für den Schaden, der daraus entsteht. Bleiben Sie bei dem, was Sie belegen können, und schreiben Sie „geschätzt“ dazu, wo Sie schätzen.
Ob Ihre Versicherungssumme stimmt, lässt sich vor einem Schaden prüfen. Wie Sie den Wiederaufbauwert ermitteln und welche Versicherung in Ihrer Lage überhaupt Pflicht ist, steht in unserem Ratgeber Ist die Hausversicherung in Portugal Pflicht?
Wenn Sie mit der Entscheidung nicht einverstanden sind
Lehnt der Versicherer ab oder bietet er deutlich weniger, als die Reparatur kostet, gehen Sie in dieser Reihenfolge vor.
- Schriftliche Begründung anfordern. Fragen Sie, auf welche Klausel der Bedingungen sich die Entscheidung stützt und wie der Betrag berechnet wurde. Nach der Empfehlung der ASF soll eine Ablehnung ohnehin schriftlich begründet sein und die Wege nennen, die Ihnen offenstehen.
- Schriftlich widersprechen. Antworten Sie mit Ihrer Sicht, legen Sie Fotos, einen zweiten Kostenvoranschlag oder ein eigenes Gutachten bei, wenn es um die Höhe geht. Jeder Versicherer hat eine Stelle für Beschwerden; Ihr Makler kennt den richtigen Weg und kann die Beschwerde für Sie führen.
- Schlichtung bei CIMPAS. Das Centro de Informação, Mediação, Provedoria e Arbitragem de Seguros (CIMPAS) ist die zuständige Stelle für Streit aus Versicherungsverträgen, ausdrücklich auch aus der Mehrgefahren- und der Feuerversicherung. Erst wenn das Verfahren in Mediation und Schiedsverfahren geht, fällt eine Gebühr von 3 % des Streitwerts an, mindestens 70 € und höchstens 700 €; einigen sich die Parteien in der Mediation, erhält jede Seite 25 % davon zurück.
- Versicherungsaufsicht und Gericht. Die ASF ist die Aufsicht über die Versicherer. Über den Einzelfall entscheidet am Ende ein Schiedsgericht oder ein staatliches Gericht.
Was die einzelnen Stellen leisten und wann sich der Gang dorthin lohnt, beschreibt unser Beitrag Sturmschaden am Haus in Portugal im Abschnitt „Wenn der Versicherer nicht zahlt“. Eine Übersicht über die Wege, einen Schaden über uns zu melden, finden Sie auf unserer Seite Schaden in Portugal.
Fünf Fehler im Schadensfall
Was Sie in den ersten Stunden tun, was in die Meldung gehört, welche Belege Sie sammeln und welche Fristen für den Versicherer gelten, auf einer Seite zum Ausdrucken.
Häufig gestellte Fragen
Antworten auf typische Fragen zum Schadensfall an Haus und Wohnung in Portugal.
Wie lange habe ich Zeit, einen Schaden an meinem Haus in Portugal zu melden?
Die Frist steht in Ihrem Vertrag. Nennt er keine, gilt nach Artikel 100 Decreto-Lei 72/2008 eine Frist von acht Tagen ab dem Tag, an dem Sie vom Schaden erfahren haben. Große Versicherer wie Fidelidade und Mapfre verlangen die Meldung schriftlich, so schnell wie möglich und spätestens innerhalb von acht Tagen.
Verliere ich den Anspruch, wenn ich zu spät melde?
Nicht automatisch. Der Vertrag darf die Leistung nur um den Nachteil kürzen, den die Verspätung dem Versicherer verursacht hat. Den Anspruch ganz verlieren Sie nur bei Vorsatz und erheblichem Nachteil für den Versicherer. Keine Kürzung gibt es, wenn der Versicherer anderweitig rechtzeitig davon erfahren hat oder Sie nicht früher melden konnten.
Darf ich vor der Begutachtung reparieren?
Notmaßnahmen ja, endgültige Reparaturen nein. Sie müssen den Schaden begrenzen, etwa ein Leck abdichten oder ein Fenster provisorisch schließen, und der Versicherer erstattet vernünftige Kosten dafür. Spuren des Schadens dürfen Sie aber ohne seine Zustimmung nicht entfernen, und beschädigte Teile sollten Sie aufbewahren.
Muss ich einen Einbruch bei der Polizei anzeigen?
Ja. Die Bedingungen großer Hausversicherer wie Fidelidade und Mapfre verlangen bei Diebstahl, Einbruch und Raub eine Anzeige bei der PSP oder der GNR, so bald wie möglich bzw. sofort nach Kenntnis, und eine Kopie für den Versicherer. Werden Gegenstände später gefunden, müssen Sie auch das melden.
Wie lange darf sich der Versicherer mit der Entscheidung Zeit lassen?
Ein Gesetz mit Höchstfristen für die Hausversicherung gibt es nicht. Die Versicherungsaufsicht ASF empfiehlt seit April 2025 einen ersten Kontakt innerhalb von vier Werktagen und eine Entscheidung innerhalb von 25 Werktagen bei Gebäudeschäden und 40 Werktagen bei Hausratschäden. Bei Feuer, Erdbeben, Schäden über die Gebäudepolice einer Eigentümergemeinschaft und bei sehr vielen gleichzeitigen Schäden können sich die Entscheidungsfristen verdoppeln.
Wann muss der Versicherer zahlen?
Die Zahlung wird nach Artikel 104 Decreto-Lei 72/2008 fällig, wenn 30 Tage seit Abschluss der Ermittlungen vergangen sind. Zahlt der Versicherer danach ohne berechtigten Grund nicht, schuldet er nach den Bedingungen von Fidelidade und Mapfre Zinsen in gesetzlicher Höhe.
Was ist die DADA?
Die Declaração Amigável de Danos por Água ist eine gemeinsame Schadenserklärung für Wasserschäden zwischen zwei Wohnungen. Beide Beteiligten füllen das Formular aus und unterschreiben es, jeder reicht ein Exemplar bei seinem eigenen Versicherer ein. Das beschleunigt die Regulierung zwischen den Versicherern.
Zahlt die Versicherung einen Wasserschaden durch alte Leitungen?
Den plötzlichen Rohrbruch in der Regel ja, den schleichenden Schaden durch Verschleiß oft nicht. Fidelidade schließt etwa in der Deckung für die Suche nach Leitungsschäden Schäden aus, die auf fehlende Instandhaltung zurückgehen, wenn klare Anzeichen wie Rost, Undichtigkeiten oder Flecken vorlagen. Feuchtigkeit sollten Sie deshalb melden, sobald Sie sie bemerken.
Was kann ich tun, wenn der Versicherer ablehnt?
Lassen Sie sich die Ablehnung schriftlich mit Klausel und Berechnung begründen, widersprechen Sie schriftlich mit Fotos und einem zweiten Kostenvoranschlag und nutzen Sie die Beschwerdestelle des Versicherers. Bleibt es beim Streit, können Sie die Schlichtungs- und Schiedsstelle CIMPAS anrufen, die auch für Hausversicherungen zuständig ist.
Muss ich andere Versicherungen angeben?
Ja. Ist derselbe Schaden auch über eine andere Police gedeckt, etwa die Gebäudeversicherung der Eigentümergemeinschaft, müssen Sie das nach Artikel 133 Decreto-Lei 72/2008 allen Versicherern bei der Meldung mitteilen. Wer es in betrügerischer Absicht verschweigt, verliert den Anspruch gegen die Versicherer.
Unser Rat als unabhängiger Makler
Im Schadensfall entscheiden die ersten Tage: Schaden begrenzen, alles fotografieren, defekte Teile aufheben, schriftlich melden, bei Einbruch zur Polizei. Danach geht es um Belege und Geduld, und wenn die Antwort des Versicherers nicht stimmt, um einen schriftlichen Widerspruch mit Begründung.
Als Ihr Makler melden wir den Schaden für Sie beim Versicherer, begleiten die Begutachtung, prüfen das Angebot gegen Ihre Bedingungen und führen die Beschwerde, wenn es nötig ist. Mit Ihnen sprechen wir dabei Deutsch. Ihren Schaden können Sie direkt über unsere Seite Schaden melden: Hausrat oder Gebäude an uns schicken. Noch besser ist es, wenn die Police schon vor dem Schaden passt: mit der richtigen Versicherungssumme, Wasserschäden und Leitungssuche, Diebstahl und Haftpflicht. Was eine gute Hausversicherung in Portugal abdeckt, zeigt unsere Übersicht.
Angebot für Ihre Hausversicherung anfordern
Stand: 30.10.2026. Dieser Beitrag gibt den Informationsstand zum genannten Datum wieder und ersetzt keine Rechts- oder Versicherungsberatung im Einzelfall. Maßgeblich sind die Bedingungen Ihres Vertrags. Ausgewertet wurden die Artikel 100 bis 104, 126, 127, 133 und 134 des Decreto-Lei 72/2008, die Empfehlungen Nr. 2/2025 der ASF vom 08.04.2025 mit dem dort zitierten Artikel 12 d des Decreto-Lei 57/2008, die Allgemeinen Bedingungen Fidelidade Casa Mais (Condições Gerais 021, Fassung September 2026) und MAPFRE Multirriscos Habitação (Fassung 04.10.2024) sowie die Seiten Competência und Custos von CIMPAS.